

Yazarlar
DOĞRU KARAR, DOĞRU MALİYET: İŞLETMELER GERÇEK MALİYETLERİNİ BİLİYOR MU?

Bir işletme satış yapıyor, üretim gerçekleştiriyor ve müşterilerine ürün ya da hizmet sunuyor. Peki, bütün bu faaliyetlerin sonunda gerçekten ne kadar kazandığını biliyor mu?
Bir ürünün satış fiyatından ham madde maliyetini çıkarmak, o ürünün işletmeye ne kadar kazandırdığını anlamak için yeterli midir? Üretimde kullanılan işçilik, enerji, kira, bakım, lojistik ve genel yönetim giderleri bu hesabın neresindedir?
İşletmelerde alınan pek çok karar, maliyet bilgisine dayanır. Ancak burada önemli bir ayrıntı vardır: Yanlış veya eksik hesaplanan maliyet, doğru gibi görünen fakat işletmeye zarar verebilen kararların önünü açabilir.
Bu nedenle yönetim finansının en temel konularından biri, işletmenin gerçek maliyet yapısını anlayabilmesidir.
I-) Maliyet sadece üretimde kullanılan ham madde değildir
Bir ürünün maliyeti denildiğinde çoğu zaman ilk akla gelen unsur, o ürünün üretiminde kullanılan ham madde veya doğrudan malzeme gideridir. Oysa bir işletmenin faaliyetlerini sürdürebilmesi için katlandığı maliyetler bundan çok daha geniş olarak değerlendirilmelidir.
Üretimde çalışan personelin ücretleri, makine ve ekipmanların bakım giderleri, elektrik ve enerji tüketimi, üretim alanının kira giderleri, ambalajlama, depolama ve sevkiyat gibi unsurlar da maliyet yapısının içerisinde değerlendirilmelidir.
Üstelik maliyetlerin tamamı aynı karakterde değildir. Bazı maliyetler üretim miktarı arttıkça artarken bazıları belirli bir faaliyet aralığında sabit kalabilir. Bazı giderler ise üretim hacminden bağımsız olarak işletmenin varlığını sürdürebilmesi için katlanılan giderlerdir.
Bu ayrımın doğru yapılması, yöneticinin hangi kararın hangi maliyetleri etkileyeceğini anlamasını sağlar.
Örneğin; bir işletme üretimini yüzde 20 artırmayı planladığında yalnızca ham madde ihtiyacını hesaplaması yeterli değildir. Ek işçilik, enerji, bakım, depolama ve sevkiyat ihtiyacı da değerlendirilmelidir. Aksi hâlde satış artarken beklenen kârlılık ortaya çıkmayabilir.
II-) Her maliyet aynı şekilde değerlendirilmemelidir
Maliyet yönetiminde önemli konulardan biri, maliyetleri doğru sınıflandırabilmektir.
Sabit maliyetler, belirli bir faaliyet hacmi içerisinde üretim miktarındaki değişimden kısa vadede doğrudan etkilenmeyen maliyetlerdir. Kira ve bazı yönetim giderleri buna örnek gösterilebilir.
Değişken maliyetler ise üretim veya satış miktarıyla birlikte değişme eğilimi gösterir. Ham madde, üretime bağlı enerji tüketimi ve birim başına ödenen bazı işçilik giderleri bu kapsamda değerlendirilebilir.
Bunun yanında doğrudan maliyetler, belirli bir ürün veya hizmetle doğrudan ilişkilendirilebilen maliyetlerdir. Dolaylı maliyetler ise birden fazla ürün veya faaliyet için ortak olarak katlanılan ve uygun dağıtım anahtarlarıyla ilişkilendirilen maliyetlerdir.
Bu ayrımlar yalnızca muhasebe kayıtlarının düzenlenmesi açısından değil, yönetim kararlarının doğruluğu açısından da önem arz eder.
Çünkü bir ürünün maliyetini hesaplarken ortak giderlerin nasıl dağıtıldığı, ürünün kârlı veya zararlı görünmesini değiştirebilir. Yanlış dağıtım anahtarı kullanılması, gerçekte kârlı olan bir ürünün zararlı; düşük kârlı olan bir ürünün ise yüksek kârlı görünmesine neden olabilir.
III-) Rakamlarla bir örnek: Satış fiyatı kârı göstermeye yeter mi?
Konuyu daha somut hâle getirelim.
Bir işletmenin bir ürünü 10.000 TL satış fiyatıyla müşterilerine sunduğunu varsayalım. Ürünün doğrudan malzeme ve üretim giderleri toplamının 6.000 TL olduğunu düşünelim.
İlk bakışta işletme, her bir ürün satışından 4.000 TL kazandığını düşünebilir. Ancak bu değerlendirme eksiktir.
Ürünün üretim ve satış sürecinde ayrıca 1.000 TL tutarında dağıtım, enerji, bakım ve diğer ortak gider payı bulunduğunu varsayalım.
Bu durumda ürünün toplam maliyetinin 7.000 TL olduğu görülür. İlk hesaplamada 4.000 TL olarak değerlendirilen fark, maliyetlerin daha kapsamlı ele alınmasıyla 3.000 TL seviyesine düşmektedir.
| Açıklama | Tutar |
| Satış fiyatı | 10.000 TL |
| Doğrudan maliyetler | 6.000 TL |
| Dağıtılan ortak giderler | 1.000 TL |
| Toplam maliyet | 7.000 TL |
| Maliyet sonrası kalan tutar | 3.000 TL |
Bu örnek, maliyetlerin eksik hesaplanmasının işletme yöneticisini nasıl yanıltabileceğini göstermektedir.
Elbette burada kullanılan dağıtım tutarının hangi yönteme göre belirlendiği de önemlidir. Çünkü ortak giderlerin ürünlere dağıtılmasında kullanılan yöntem, maliyet sonuçlarını doğrudan etkileyebilir.
IV-) Geçmişin maliyeti mi, geleceğin kararı mı?
Maliyet bilgisi yalnızca geçmişte ne kadar harcama yapıldığını görmek için kullanılmamalıdır. Asıl değerini, geleceğe yönelik kararların alınmasında gösterir.
Örneğin bir işletme yeni bir sipariş aldığında mevcut kapasitesinin yeterli olup olmadığını, siparişin ilave hangi maliyetleri doğuracağını ve bu siparişin işletmenin toplam kârlılığına katkısını değerlendirmelidir.
Benzer şekilde, bir ürünün üretimine devam edilip edilmeyeceği kararlaştırılırken yalnızca geçmişte katlanılmış maliyetlere bakmak yeterli değildir. Karar sürecinde gelecekte ortaya çıkacak ve alınan karara göre değişecek maliyetler dikkate alınmalıdır.
Bu noktada fırsat maliyeti de önem kazanır. Bir işletme sınırlı üretim kapasitesini bir ürüne ayırdığında, aynı kapasiteyle üretilebilecek başka bir üründen elde edebileceği kazançtan vazgeçebilir. İşte bu vazgeçilen kazanç, kararın ekonomik boyutunu ortaya koyan fırsat maliyetidir.
Dolayısıyla maliyet yönetimi, yalnızca geçmiş harcamaların kaydını tutmak değil; kaynakların hangi alanda daha verimli kullanılacağını değerlendirmektir.
Son söz: Maliyetini bilmeyen, kârını da doğru ölçemez
Bir işletmenin satış yapması, üretimini artırması veya cirosunu büyütmesi tek başına başarı göstergesi değildir. Bu faaliyetlerin hangi maliyetlerle gerçekleştirildiği ve işletmeye ne ölçüde katkı sağladığı da bilinmelidir.
Doğru maliyet bilgisi; fiyatlandırmadan ürün seçimine, üretim planlamasından kapasite kullanımına, yatırım kararlarından bütçe yönetimine kadar pek çok alanda yöneticinin en önemli karar araçlarından biri olarak değerlendirilebilir.
Unutulmamalıdır ki işletmeler bazen satış yapamadıkları için değil, yaptıkları satışların gerçek maliyetini doğru hesaplayamadıkları için de kârlılık sorunları yaşayabilirler.
Çünkü maliyetini doğru ölçemeyen bir işletme, kârını doğru değerlendiremez; kârını doğru değerlendiremeyen bir yönetici ise sağlıklı karar almakta zorlanır.
Serimizin bir sonraki yazısında, maliyet bilgisinin en önemli kullanım alanlarından biri olan fiyatlandırma konusunu ele alacak; bir ürünün fiyatını belirlerken maliyetlerin, piyasa koşullarının ve müşteri beklentilerinin nasıl birlikte değerlendirilmesi gerektiğini inceleyeceğiz.
Bu çalışma genel finansal okuryazarlık ve işletme yönetimi bilgilendirmesi amacıyla hazırlanmış olup, herhangi bir şirkete, menkul kıymete veya yatırım aracına ilişkin yatırım tavsiyesi ya da kişiye özel finansal yönlendirme niteliği taşımaz.
Yazarlar
BATAN GEMİNİN MALLARI

2026 yılının Nisan ayının girmesiyle kendimizi köyümüzde, doğup büyüdüğümüz hayatın içinde bulduk. Baharın mutluluk verici, büyülü atmosferi içerisinde günlük yaşamımıza devam ettik. Her yıl olduğu gibi toprak emekçilerimiz, çiftçilerimiz de tatlı bir telaş ve umut dolu bir uğraş içerisindeydi. Her şey çok güzel olacak, kazancı bol, bereketli bir yıl olacak beklentisi vardı. Bu duygularla girdi köylülerimiz ve çiftçilerimiz yeni sezona.
Tava gelen topraklar büyük bir itinayla ve özenle sürülüp hazırlandı. Tohum ve fideler büyük bir titizlikle seçilip hazırlanan toprağa saçıldı, dikildi. Toprağın ihtiyacı olan gübreler eksiksiz şekilde toprakla buluşturuldu. Ekilip dikilen tarlalar büyük bir titizlikle takip edilip bitki zararlarına karşı her türlü önlem alındı ve ilaçlamaları yapıldı.
Bunca zahmet ve uğraşın karşılığında topraklar da karşılığını vererek üzerine ekilip dikilen bitkilere can verdi. Boy veren buğdaylar, arpalar ve mısırlar, göz açıp kapayıncaya kadar büyük ürün dökmeye hazır hâle geldi. Günler haftaları, haftalar birbirini takip ettikçe mahsuller büyüyüp yeşerdi, güzelleşti. Karpuzlar, domatesler birbirleriyle yarışırcasına büyüdü, büyütüldü. Bu yıl mahsulün bereketli ve bol olacağı, toprak emekçilerinin emeklerinin karşılığını alacağı konuşulur oldu.
Buraya kadar her şey çok güzel ve umut doluydu. Ne zaman ki ekim dikim bitti, hasat zamanı başladı, bizim çiftçilerde klasik homurdanmalar da başladı. Gerçi bu arada soğanın yaptığı sürpriz, soğan fiyatlarındaki dalgalanma, diğer ürünlerde de fiyatların yükseleceği beklentisini oluşturdu. Ancak bu umutlanma kısa sürdü. Tahıl ürünlerinde hasadın bereketli ve iyi olmasına rağmen açıklanan fiyatlar hayal kırıklığı yaşanmasına sebebiyet verdi. Hububat üreticisinin beklentisi başka baharlara kaldı.
Sıra geldi karpuz ve domatese. Perşembe’nin gelişi çarşambadan belli olurmuş derler. Karpuzda başlayan dip fiyatlar, domateste de giderek aşağıya çekildikçe çekildi. Dekar başına yapılan masrafların çıkması, para kazanmak bir hayal olurken yapılan masrafların yarısı dahi karşılanamadı. Hayaller, umutlar bir bir tükenirken emeklerimizden para kazanamadan, kazanılan birikimler de elden gitti. Etkili ve yetkili beylerde bu komediyi seyredip durdu.
Buraya kadar çiftçi ve üretici kardeşlerimizin hayat şartlarını özetlemeye çalıştım. Peki, bu iş neden böyle oluyor? Neden üreticimiz çalışırken, üretirken zarar ediyor? Öz sermayesini tüketiyor? Üretmenin suç sayıldığı bir düzen mi oluşuyor?
Görünen o ki eğer üreticimiz kafalarını kaldırıp kendilerine gelmezse bu işi sürdürmenin imkânı giderek kalmayacak. Tarımda çalışıp emek harcayanlar birer birer tarlasını, toprağını bırakıp üretmekten vazgeçecek. Nasıl vazgeçmesinler ki? Tarlasında üretirken kullandığı akaryakıtın, mazotun, gübrenin, ilacın fiyatlarını ona mal satan şirketler belirleyecek. Tohumun, ilacın fiyatları, tarlada çalışan işçinin ücreti yıllık enflasyona göre ayarlanacak. Bütün girdi maliyetleri hesap kitap yapılarak belirlenecek. Çiftçinin malının fiyatına gelince, senin bu buğdaya, bu karpuza, bu domatese, bu karnabahara, pırasaya ne kadar maliyetin var diye sormadan ürettiği ürün elinden alınacak. Kararının yanında, arkanda kimse durmayacak.
Vah benim tarım emekçim! Sen de bu şartlarda habire üretip çalışacak, mücadele edeceksin. Hem cebindeki kazandığın paralar gidecek hem de her yıl umutlanıp sonra hayal kırıklığı yaşamaya devam edeceksin.
Ah, keşke senin ürettiğinin karşılığı bu kadar değersiz hâle gelmişken, senin ürettiklerini tüketen halkımız da senin tarladaki fiyatlarınla pazardan ürünü alıp tüketebilse! Hiç olmazsa bununla mutlu olsan. Sana o kadarcık mutluluğu da çok görüyorlar. Tarlanda 10 liraya sattığın domatesin kilosunun markette 50 lira olduğunu görünce bırak mutlu olmayı, kahrolup duruyorsun.
Peki, ne olacak hacı abi diyorsanız, bu böyle gitmez, tükendik gerçekten, battık diyorsanız külahları önünüze koyup düşüneceksiniz. Ya omuz omuza verip güçlü bir örgütlenme ve dayanışma oluşturacaksınız ya da biraz az üretip üretimden gelen gücünüzü kullanacaksınız. İşte o zaman sizlerin değerinizi bu toplum ve bizi yönetenler gerçek değerinizi anlayacak. Yoksa boşa kürek çekmeye devam edeceksiniz.
Selamlar.
Yazarlar
YENİ FON KANUNU MECLİS’TEN GEÇTİ KASALAR BOŞSA FON MAĞDURLARI PARALARINI NASIL ALACAK

Kanun tahsilat yolunu açıyor; fakat fonlarda yeterli değer yoksa yatırımcının parasının tamamını alacağını garanti etmiyor.

Türkiye aynı sorunun cevabını arıyor: Tasfiye kapsamındaki yatırım fonlarına parasını yatıran yüz binlerce insan, parasını nasıl geri alacak?
Resmi açıklamalara göre süreç 131 fonu ve 455 bin 758 tekil yatırımcıyı ilgilendiriyor. 22 Ekim’e kadar 55 bin 755 hesaba nakit veya ayni 49,7 milyar lira ödeme yapıldığı açıklandı.
Peki ya geride kalanlar?
187 milyar lira nerede
Adalet Bakanı Akın Gürlek’in açıklamasına göre 141 gerçek kişi ve 73 şirketten oluşan 214 kişi ve kurumun Tera, Pusula ve Hedef bağlantılı üç fondan 187 milyar 653 milyon lira kazanç sağladığı tespit edildi.
Bu kişiler ve şirketler hakkındaki Mali Suçları Araştırma Kurulu MASAK incelemesi derinleştirilmeli; paranın kaynağı, çıkış tarihleri, varsa önceden bilgi ilişkisi ve kazançların nereye aktarıldığı ortaya çıkarılmalıdır.
Ancak açıklanan rakam, incelemeye alınan kazancı gösteriyor. Bunun ne kadarının hukuka aykırı olduğu, ne kadarının yatırımcı zararına karşılık geldiği ve ne kadarının geri alınabileceği henüz kesinleşmiş değil.
Bir milyon lira garanti değil
Meclis’ten geçen 7596 sayılı Kanun, yatırımcıya bir milyon liraya kadar ara ödeme yapılmasının yolunu açıyor. Fakat bu bir garanti değil, üst sınır.
Ödeme bütçeden karşılanmayacak. Önce fonda kalan nakit, hisse ve diğer varlıklar değerlendirilecek. Sorumlu şirket ve kişilerden tahsilata gidilecek; el konulan veya müsadere edilen malvarlıkları tasfiye hesabına aktarılabilecek.
Bir fonda nakit kalmamış ama satılabilir hisse bulunmuş olabilir. Hisse vardır, fakat kâğıt üzerindeki değerinden alıcı çıkmayabilir. Yeterli para elde edilemezse yatırımcı, anaparasının tamamını bile alamayabilir.
Yeni kanun tahsilat yolu kuruyor; yeterli para bulunacağını garanti etmiyor.
Kaybolan sadece para değil güven
Fon krizi yalnızca mağdurların hesaplarını değil, Türkiye sermaye piyasalarına duyulan güveni de sarstı.
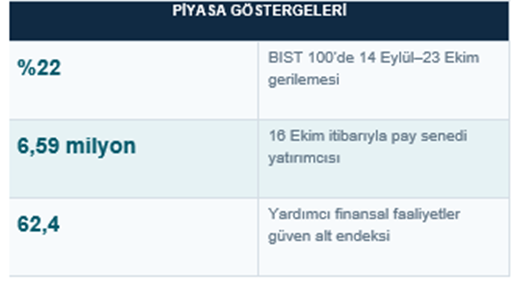
BIST 100 endeksi 14 Eylül ile 23 Ekim arasında yaklaşık yüzde 22 geriledi. MKK verilerinde pay senedi yatırımcısı sayısı ağustos sonundaki 6,81 milyondan 16 Ekim’de 6,59 milyona indi. Yatırım fonlarının toplam portföy değeri de eylülde 10,97 trilyon liradan 9,23 trilyon liraya düştü.
Goldman Sachs’ın analizine göre eylülde para piyasası fonlarından çıkan 13 milyar doların yaklaşık yarısı döviz ve altın mevduatına yöneldi. Bir bölümü de Türk lirası mevduata geçti.
Türkiye Cumhuriyet Merkez Bankasının Finansal Hizmetler Güven Endeksi ekimde 3,2 puan azalarak 155,2’ye geriledi. Aracı kurumların da bulunduğu yardımcı finansal faaliyetler alt endeksi ise 143,9’dan 62,4’e düştü.
Fon mağdurları bugün ne yapabilir
Para geri gelirse suç silinir mi
HAYIR.
Tasfiye kapsamında yatırımcıya ödeme yapılması, işlendiği iddia edilen suçu ortadan kaldırmaz. Paranın satış, haciz veya Tasarruf Mevduatı Sigorta Fonu TMSF tahsilatıyla gelmesi de otomatik “dosya kapatma” sonucu doğurmaz.
Sermaye Piyasası Kurulunun SPK açtığı isteğe bağlı iade hesaplarına para yatırılması da genel af değildir.
Etkin pişmanlık her suç için uygulanmaz. Bazı suçlarda kanunda belirtilen tutarın zamanında ve gönüllü ödenmesi cezasızlık veya indirim sağlayabilir. Fakat bu, “Parayı geri verdim, suç yok oldu” demek değildir. Zorla tahsil edilen para da kural olarak gerçek pişmanlık sayılmaz.
Kısaltmalar
MASAK – Mali Suçları Araştırma Kurulu
MKK – Merkezi Kayıt Kuruluşu
SPK – Sermaye Piyasası Kurulu
TMSF – Tasarruf Mevduatı Sigorta Fonu
Mağdurlar için beş adım
Merkezi Kayıt Kuruluşu MKK, fon paylarını, hesap hareketlerini ve bekleyen talimatları elektronik ortamda tutar.
1. e-Devlet üzerinden MKK e-Yatırımcı sistemine girin.
2. Portföy, hesap hareketleri ve bekleyen satış talimatlarını indirin.
3. Dekont, emir tarihi, ekran görüntüsü, fon kodu ve yazışmaları saklayın.
4. Eksik kayıt için banka veya aracı kuruma yazılı başvuru yapın.
5. Süreler kişiye göre değişebileceğinden gerektiğinde uzman bir avukattan görüş alın.
Eksiklik varsa fon payı, net yatırım tutarı, satış talimatının durumu ve tasfiye ödemesine esas kayıt sorulmalıdır. Para hesaba geçmemişse emrin tarih ve saati belgelenmelidir.
Tasfiyeyi beklemek, tazminat veya suç duyurusu haklarından vazgeçmek değildir.
Son söz
Kasalar boşsa mesele ödeme tavanı değil, kaybolan değerin kimden tahsil edileceği ve sermaye piyasalarına duyulan güvenin nasıl geri kazanılacağıdır.
Olağan dışı hareketler 2025’in sonunda görülmüşse, zarar neden büyümeden durdurulamadı?
Yazarlar
YÖNETİM FİNANSI VE KARAR ALMA SERİSİ – 1 “RAKAMLARIN ÖTESİNDE: DOĞRU KARARIN FİNANSAL MANTIĞI”
Bir işletmenin satışları artabilir, kârlılığı yükselebilir ve hatta bilançosu her geçen yıl büyüyebilir. Ancak bütün bu gelişmeler, işletmenin her kararının doğru olduğu anlamına gelir mi? Yeni bir makine almak, ikinci bir şube açmak, fiyatları düşürerek satışları artırmak veya büyümeyi hızlandırmak her zaman işletmenin lehine sonuçlar doğurur mu?
İşletme yönetiminde karar vermek, çoğu zaman birden fazla seçenek arasından en uygun olanı seçmek anlamına gelir. Fakat bu seçeneklerin her birinin farklı maliyetleri, getirileri, riskleri ve geleceğe yönelik sonuçları vardır. İlk bakışta cazip görünen bir karar, yeterince analiz edilmediğinde işletmenin kaynaklarını tüketen bir yük hâline gelebilir. Buna karşılık başlangıçta maliyetli görünen bir tercih, uzun vadede verimliliği ve rekabet gücünü artırabilir.
İşte yönetim finansı, tam da bu noktada devreye girer.
Finansal veriler yalnızca geçmişte ne yaşandığını anlamamızı sağlamaz. Doğru değerlendirildiğinde geleceğe ilişkin seçenekleri karşılaştırmamıza, kaynakları daha verimli kullanmamıza ve kararlarımızın olası sonuçlarını önceden düşünmemize de yardımcı olabilir.
Yönetici için asıl mesele, rakamları görmek değil; rakamların işaret ettiği seçenekleri doğru değerlendirebilmektir.
I-) Mali tabloları okumak yeterli mi?
Finansal Bakış Serisi boyunca işletmelerin bilançosunu, gelir tablosunu, nakit akışını, likidite durumunu, kârlılığını, borçluluğunu ve finansal risklerini ele aldık. Bir işletmenin mali tablolarını nasıl değerlendirebileceğimizi ve rakamların arkasındaki finansal gerçekleri nasıl anlayabileceğimizi konuştuk.
Ancak finansal analiz sonucunda bir işletmenin mevcut durumunu anlamak, yönetim sürecinin yalnızca bir aşamasıdır. Bir sonraki aşama, elde edilen bilgileri karar alma sürecinde kullanabilmektir.
Örneğin bir işletmenin stoklarının yükseldiğini tespit etmek, önemli bir finansal bulgu olarak değerlendirilebilir. Ancak yöneticinin asıl cevaplaması gereken sorular şunlardır: Stoklar neden yükseliyor? Talep tahminleri mi yanlış yapıldı? Satışlar mı yavaşladı? Tedarik politikası mı gözden geçirilmeli? Yoksa işletme gelecekteki bir talep artışına mı hazırlanıyor?
Aynı finansal gösterge, farklı nedenlerden kaynaklanabilir ve farklı yönetim kararları gerektirebilir.
Benzer biçimde satışların artması da tek başına yeterli bir başarı ölçütü değildir. Satış artışı daha düşük fiyatlarla sağlanmış, maliyetler gelirlerden daha hızlı yükselmiş veya tahsilat süreleri uzamış olabilir. Böyle bir durumda işletme daha fazla satış yapmasına rağmen finansal açıdan beklediği ölçüde güçlenemeyebilir.
Dolayısıyla yönetim finansı, mali tabloların okunmasıyla kararların alınması arasında köprü kurar. Bu köprü sayesinde işletme yöneticisi yalnızca ne olduğunu değil, neden olduğunu ve bundan sonra hangi adımın atılabileceğini de değerlendirebilir.
II-) Her doğru görünen karar, doğru karar mıdır?
Bir işletmenin 1 milyon TL bütçesi olduğunu düşünelim. Yönetimin önünde iki seçenek bulunsun: Mevcut makine parkını yenilemek veya satış ekibini genişleterek yeni müşterilere ulaşmak.
İlk seçenek üretim verimliliğini artırabilir, arıza sürelerini azaltabilir ve birim maliyetleri düşürebilir. İkinci seçenek ise satış kapasitesini ve müşteri portföyünü genişletebilir. Ancak her iki seçeneğin de kendine özgü maliyetleri, belirsizlikleri ve beklenen getirileri vardır.
Makine yatırımı yapılırsa işletme ne kadar maliyet tasarrufu sağlayacaktır? Yeni satış ekibi ne kadar ek gelir yaratabilir? Bu gelirlerin ne kadarı kâra dönüşebilir? Yatırımın geri dönüşü ne kadar sürecektir? İşletmenin mevcut nakit durumu, bu harcamayı karşılamaya elverişli midir?
Bu sorular cevaplanmadan verilen karar, önemli ölçüde varsayımlara dayanacaktır.
Yönetim finansı, her kararın kesin sonucunu önceden bilmemizi sağlamaz. Gelecekteki talebi, maliyetleri veya ekonomik koşulları kusursuz biçimde tahmin etmek mümkün değildir. Bununla birlikte alternatifleri belirli ölçütlere göre karşılaştırmak, varsayımları görünür kılmak ve riskleri değerlendirmek mümkündür.
Burada önemli olan, yalnızca en yüksek getiriyi vaat eden seçeneği bulmak değildir. İşletmenin amaçlarına, kaynaklarına, risk taşıma kapasitesine ve uzun vadeli hedeflerine en uygun seçeneği belirlemektir.
Çünkü en yüksek kazanç ihtimali sunan karar ile işletme için en doğru karar her zaman aynı olmayabilir.
III-) Maliyet, nakit ve zaman: Kararların görünmeyen boyutu
Yönetim kararları değerlendirilirken yalnızca gelir ve giderlere bakmak yeterli değildir. Kaynakların ne zaman kullanılacağı, getirilerin ne zaman elde edileceği ve kararın işletmenin nakit dengesi üzerindeki etkisi de dikkate alınmalıdır.
Örneğin bir işletme, daha yüksek miktarda alım yapması karşılığında tedarikçisinden indirim alabilir. İlk bakışta bu tercih maliyet avantajı sağlar. Ancak fazla alım, stokların uzun süre elde tutulmasına ve işletme sermayesinin stoklara bağlanmasına neden olabilir. Depolama giderleri, bozulma riski ve nakit ihtiyacı da hesaba katıldığında indirimli alımın gerçek faydası değişebilir.
Benzer şekilde bir müşteriyle yüksek tutarlı satış anlaşması yapmak, satış hacmini artırabilir. Fakat müşteri uzun vade talep ediyorsa veya tahsilat riski taşıyorsa, bu satışın işletmeye sağlayacağı gerçek katkı yeniden değerlendirilmelidir.
Bu örnekler bize önemli bir gerçeği hatırlatır: Bir kararın görünen maliyeti ile işletmeye yüklediği toplam ekonomik yük aynı olmayabilir.
Yöneticiler karar verirken maliyetleri, beklenen getirileri, nakit ihtiyacını ve zaman faktörünü birlikte değerlendirmelidir. Ayrıca yalnızca olumlu senaryoyu değil, satışların beklenen düzeyin altında kalması veya maliyetlerin yükselmesi gibi olasılıkları da düşünmelidir.
Böylece karar alma süreci, yalnızca sezgilere veya geçmiş deneyimlere dayanan bir yaklaşım olmaktan çıkar; ölçülebilir verilerle desteklenen sistematik bir değerlendirmeye dönüşür.
IV-) Finansal bilgi, yönetim kültürünün bir parçası olmalı
Yönetim finansı yalnızca finans departmanının veya muhasebe biriminin sorumluluğu olarak görülmemelidir. Satış, satın alma, üretim, insan kaynakları ve yatırım kararlarının tamamı, doğrudan ya da dolaylı biçimde işletmenin finansal sonuçlarını etkiler.
Satış biriminin belirlediği vade koşulları tahsilat sürecini; satın alma biriminin sipariş politikası stok seviyelerini; üretim biriminin kapasite kullanımı maliyetleri etkileyebilir. Bu nedenle işletme içinde alınan kararların finansal sonuçlarının birlikte değerlendirilmesi önem taşır.
Bunun için her yöneticinin ileri düzey finans uzmanı olması gerekmez. Ancak temel finansal göstergeleri anlayabilmesi, maliyet ve nakit etkilerini sorgulayabilmesi ve kararlarının işletmenin bütünü üzerindeki sonuçlarını görebilmesi gerekir.
Sağlıklı bir karar kültürü, yalnızca sonuçlar ortaya çıktıktan sonra başarıyı veya başarısızlığı değerlendirmekle kurulmaz. Karar alınırken hangi varsayımların kullanıldığı, hangi risklerin dikkate alındığı ve hangi sonuçların beklendiği de belirlenmelidir.
Daha sonra gerçekleşen sonuçlar bu beklentilerle karşılaştırılabilir. Böylece işletme yalnızca geçmiş hatalardan ders çıkarmakla kalmaz, gelecekteki kararlarını da geliştirebilir.
Finansal veriler bu süreçte bir amaç değil, daha bilinçli yönetim kararları alabilmek için kullanılan önemli bir araçtır.
Son söz: Rakamlar yol gösterir, kararı yönetici verir
İşletmelerin sürdürülebilir başarısı, yalnızca ne kadar satış yaptığına veya ne kadar kâr elde ettiğine bağlı değildir. Kaynaklarını nasıl kullandığı, seçenekleri nasıl değerlendirdiği, riskleri nasıl yönettiği ve geleceğe ilişkin kararlarını hangi bilgilerle desteklediği de belirleyicidir.
Yönetim finansı, işletmelerin karşılaştığı her soruna tek bir doğru cevap sunmayabilir. Bunun yerine yöneticilere doğru soruları sorma, alternatifleri karşılaştırma ve kararların finansal sonuçlarını daha kapsamlı değerlendirme imkânı verir.
Yeni serimizde maliyetlerden fiyatlamaya, bütçeden nakit yönetimine, finansman tercihlerinden yatırım kararlarına kadar işletmelerin günlük faaliyetlerinde karşılaştığı pek çok konuyu bu bakış açısıyla ele alacağız.
Amacımız yalnızca finansal kavramları açıklamak değil; bu kavramların işletme yönetiminde nasıl kullanılabileceğini de ortaya koymak.
Çünkü güçlü işletmeler yalnızca rakamlarını takip eden değil, rakamların ışığında daha bilinçli kararlar alabilen işletmelerdir.
Serimizin bir sonraki yazısında, doğru kararın temel taşlarından biri olan maliyet kavramını ele alacak; işletmelerin gerçek maliyetlerini ne ölçüde bildiklerini ve maliyet bilgisinin yönetim kararlarını nasıl değiştirebileceğini inceleyeceğiz.
Bu çalışma genel finansal okuryazarlık ve işletme yönetimi bilgilendirmesi amacıyla hazırlanmış olup, herhangi bir şirkete, menkul kıymete veya yatırım aracına ilişkin yatırım tavsiyesi ya da kişiye özel finansal yönlendirme niteliği taşımaz.


-
 Bursa Bölge7 yıl ago
Karacabey’de cinayet: 1 ölü
-
 Genel3 yıl ago
KARACABEYLİ DUAYEN SANATÇI SEVENLERİNİ ÜZDÜ
-
 Bursa Bölge7 yıl ago
RABBİMİZ BİZDEN NELER İSTİYOR
-
 Genel2 yıl ago
KARACABEY BELEDİYESİ’NDE GÖREV DEĞİŞİKLİKLERİ
-
Güncel2 yıl ago
İYİ VE KÖTÜ AHLAK
-
Güncel7 yıl ago
ARAPÇA’DA “VAV” HARFİ
-
 Güncel4 yıl ago
HAKİM VE SAVCILARA ANLAMLI VEDA
-
 Ekonomi3 yıl ago
KAZI KAZAN’DAN 1 MİLYON TL KAZANDI
Warning: Undefined variable $user_ID in /home/u2093656/public_html/wp-content/themes/zox-news/comments.php on line 49
You must be logged in to post a comment Login