

Yazarlar
YÖNETİM FİNANSI VE KARAR ALMA SERİSİ – 1 “RAKAMLARIN ÖTESİNDE: DOĞRU KARARIN FİNANSAL MANTIĞI”

Bir işletmenin satışları artabilir, kârlılığı yükselebilir ve hatta bilançosu her geçen yıl büyüyebilir. Ancak bütün bu gelişmeler, işletmenin her kararının doğru olduğu anlamına gelir mi? Yeni bir makine almak, ikinci bir şube açmak, fiyatları düşürerek satışları artırmak veya büyümeyi hızlandırmak her zaman işletmenin lehine sonuçlar doğurur mu?
İşletme yönetiminde karar vermek, çoğu zaman birden fazla seçenek arasından en uygun olanı seçmek anlamına gelir. Fakat bu seçeneklerin her birinin farklı maliyetleri, getirileri, riskleri ve geleceğe yönelik sonuçları vardır. İlk bakışta cazip görünen bir karar, yeterince analiz edilmediğinde işletmenin kaynaklarını tüketen bir yük hâline gelebilir. Buna karşılık başlangıçta maliyetli görünen bir tercih, uzun vadede verimliliği ve rekabet gücünü artırabilir.
İşte yönetim finansı, tam da bu noktada devreye girer.
Finansal veriler yalnızca geçmişte ne yaşandığını anlamamızı sağlamaz. Doğru değerlendirildiğinde geleceğe ilişkin seçenekleri karşılaştırmamıza, kaynakları daha verimli kullanmamıza ve kararlarımızın olası sonuçlarını önceden düşünmemize de yardımcı olabilir.
Yönetici için asıl mesele, rakamları görmek değil; rakamların işaret ettiği seçenekleri doğru değerlendirebilmektir.
I-) Mali tabloları okumak yeterli mi?
Finansal Bakış Serisi boyunca işletmelerin bilançosunu, gelir tablosunu, nakit akışını, likidite durumunu, kârlılığını, borçluluğunu ve finansal risklerini ele aldık. Bir işletmenin mali tablolarını nasıl değerlendirebileceğimizi ve rakamların arkasındaki finansal gerçekleri nasıl anlayabileceğimizi konuştuk.
Ancak finansal analiz sonucunda bir işletmenin mevcut durumunu anlamak, yönetim sürecinin yalnızca bir aşamasıdır. Bir sonraki aşama, elde edilen bilgileri karar alma sürecinde kullanabilmektir.
Örneğin bir işletmenin stoklarının yükseldiğini tespit etmek, önemli bir finansal bulgu olarak değerlendirilebilir. Ancak yöneticinin asıl cevaplaması gereken sorular şunlardır: Stoklar neden yükseliyor? Talep tahminleri mi yanlış yapıldı? Satışlar mı yavaşladı? Tedarik politikası mı gözden geçirilmeli? Yoksa işletme gelecekteki bir talep artışına mı hazırlanıyor?
Aynı finansal gösterge, farklı nedenlerden kaynaklanabilir ve farklı yönetim kararları gerektirebilir.
Benzer biçimde satışların artması da tek başına yeterli bir başarı ölçütü değildir. Satış artışı daha düşük fiyatlarla sağlanmış, maliyetler gelirlerden daha hızlı yükselmiş veya tahsilat süreleri uzamış olabilir. Böyle bir durumda işletme daha fazla satış yapmasına rağmen finansal açıdan beklediği ölçüde güçlenemeyebilir.
Dolayısıyla yönetim finansı, mali tabloların okunmasıyla kararların alınması arasında köprü kurar. Bu köprü sayesinde işletme yöneticisi yalnızca ne olduğunu değil, neden olduğunu ve bundan sonra hangi adımın atılabileceğini de değerlendirebilir.
II-) Her doğru görünen karar, doğru karar mıdır?
Bir işletmenin 1 milyon TL bütçesi olduğunu düşünelim. Yönetimin önünde iki seçenek bulunsun: Mevcut makine parkını yenilemek veya satış ekibini genişleterek yeni müşterilere ulaşmak.
İlk seçenek üretim verimliliğini artırabilir, arıza sürelerini azaltabilir ve birim maliyetleri düşürebilir. İkinci seçenek ise satış kapasitesini ve müşteri portföyünü genişletebilir. Ancak her iki seçeneğin de kendine özgü maliyetleri, belirsizlikleri ve beklenen getirileri vardır.
Makine yatırımı yapılırsa işletme ne kadar maliyet tasarrufu sağlayacaktır? Yeni satış ekibi ne kadar ek gelir yaratabilir? Bu gelirlerin ne kadarı kâra dönüşebilir? Yatırımın geri dönüşü ne kadar sürecektir? İşletmenin mevcut nakit durumu, bu harcamayı karşılamaya elverişli midir?
Bu sorular cevaplanmadan verilen karar, önemli ölçüde varsayımlara dayanacaktır.
Yönetim finansı, her kararın kesin sonucunu önceden bilmemizi sağlamaz. Gelecekteki talebi, maliyetleri veya ekonomik koşulları kusursuz biçimde tahmin etmek mümkün değildir. Bununla birlikte alternatifleri belirli ölçütlere göre karşılaştırmak, varsayımları görünür kılmak ve riskleri değerlendirmek mümkündür.
Burada önemli olan, yalnızca en yüksek getiriyi vaat eden seçeneği bulmak değildir. İşletmenin amaçlarına, kaynaklarına, risk taşıma kapasitesine ve uzun vadeli hedeflerine en uygun seçeneği belirlemektir.
Çünkü en yüksek kazanç ihtimali sunan karar ile işletme için en doğru karar her zaman aynı olmayabilir.
III-) Maliyet, nakit ve zaman: Kararların görünmeyen boyutu
Yönetim kararları değerlendirilirken yalnızca gelir ve giderlere bakmak yeterli değildir. Kaynakların ne zaman kullanılacağı, getirilerin ne zaman elde edileceği ve kararın işletmenin nakit dengesi üzerindeki etkisi de dikkate alınmalıdır.
Örneğin bir işletme, daha yüksek miktarda alım yapması karşılığında tedarikçisinden indirim alabilir. İlk bakışta bu tercih maliyet avantajı sağlar. Ancak fazla alım, stokların uzun süre elde tutulmasına ve işletme sermayesinin stoklara bağlanmasına neden olabilir. Depolama giderleri, bozulma riski ve nakit ihtiyacı da hesaba katıldığında indirimli alımın gerçek faydası değişebilir.
Benzer şekilde bir müşteriyle yüksek tutarlı satış anlaşması yapmak, satış hacmini artırabilir. Fakat müşteri uzun vade talep ediyorsa veya tahsilat riski taşıyorsa, bu satışın işletmeye sağlayacağı gerçek katkı yeniden değerlendirilmelidir.
Bu örnekler bize önemli bir gerçeği hatırlatır: Bir kararın görünen maliyeti ile işletmeye yüklediği toplam ekonomik yük aynı olmayabilir.
Yöneticiler karar verirken maliyetleri, beklenen getirileri, nakit ihtiyacını ve zaman faktörünü birlikte değerlendirmelidir. Ayrıca yalnızca olumlu senaryoyu değil, satışların beklenen düzeyin altında kalması veya maliyetlerin yükselmesi gibi olasılıkları da düşünmelidir.
Böylece karar alma süreci, yalnızca sezgilere veya geçmiş deneyimlere dayanan bir yaklaşım olmaktan çıkar; ölçülebilir verilerle desteklenen sistematik bir değerlendirmeye dönüşür.
IV-) Finansal bilgi, yönetim kültürünün bir parçası olmalı
Yönetim finansı yalnızca finans departmanının veya muhasebe biriminin sorumluluğu olarak görülmemelidir. Satış, satın alma, üretim, insan kaynakları ve yatırım kararlarının tamamı, doğrudan ya da dolaylı biçimde işletmenin finansal sonuçlarını etkiler.
Satış biriminin belirlediği vade koşulları tahsilat sürecini; satın alma biriminin sipariş politikası stok seviyelerini; üretim biriminin kapasite kullanımı maliyetleri etkileyebilir. Bu nedenle işletme içinde alınan kararların finansal sonuçlarının birlikte değerlendirilmesi önem taşır.
Bunun için her yöneticinin ileri düzey finans uzmanı olması gerekmez. Ancak temel finansal göstergeleri anlayabilmesi, maliyet ve nakit etkilerini sorgulayabilmesi ve kararlarının işletmenin bütünü üzerindeki sonuçlarını görebilmesi gerekir.
Sağlıklı bir karar kültürü, yalnızca sonuçlar ortaya çıktıktan sonra başarıyı veya başarısızlığı değerlendirmekle kurulmaz. Karar alınırken hangi varsayımların kullanıldığı, hangi risklerin dikkate alındığı ve hangi sonuçların beklendiği de belirlenmelidir.
Daha sonra gerçekleşen sonuçlar bu beklentilerle karşılaştırılabilir. Böylece işletme yalnızca geçmiş hatalardan ders çıkarmakla kalmaz, gelecekteki kararlarını da geliştirebilir.
Finansal veriler bu süreçte bir amaç değil, daha bilinçli yönetim kararları alabilmek için kullanılan önemli bir araçtır.
Son söz: Rakamlar yol gösterir, kararı yönetici verir
İşletmelerin sürdürülebilir başarısı, yalnızca ne kadar satış yaptığına veya ne kadar kâr elde ettiğine bağlı değildir. Kaynaklarını nasıl kullandığı, seçenekleri nasıl değerlendirdiği, riskleri nasıl yönettiği ve geleceğe ilişkin kararlarını hangi bilgilerle desteklediği de belirleyicidir.
Yönetim finansı, işletmelerin karşılaştığı her soruna tek bir doğru cevap sunmayabilir. Bunun yerine yöneticilere doğru soruları sorma, alternatifleri karşılaştırma ve kararların finansal sonuçlarını daha kapsamlı değerlendirme imkânı verir.
Yeni serimizde maliyetlerden fiyatlamaya, bütçeden nakit yönetimine, finansman tercihlerinden yatırım kararlarına kadar işletmelerin günlük faaliyetlerinde karşılaştığı pek çok konuyu bu bakış açısıyla ele alacağız.
Amacımız yalnızca finansal kavramları açıklamak değil; bu kavramların işletme yönetiminde nasıl kullanılabileceğini de ortaya koymak.
Çünkü güçlü işletmeler yalnızca rakamlarını takip eden değil, rakamların ışığında daha bilinçli kararlar alabilen işletmelerdir.
Serimizin bir sonraki yazısında, doğru kararın temel taşlarından biri olan maliyet kavramını ele alacak; işletmelerin gerçek maliyetlerini ne ölçüde bildiklerini ve maliyet bilgisinin yönetim kararlarını nasıl değiştirebileceğini inceleyeceğiz.
Bu çalışma genel finansal okuryazarlık ve işletme yönetimi bilgilendirmesi amacıyla hazırlanmış olup, herhangi bir şirkete, menkul kıymete veya yatırım aracına ilişkin yatırım tavsiyesi ya da kişiye özel finansal yönlendirme niteliği taşımaz.
Yazarlar
YENİ FON KANUNU MECLİS’TEN GEÇTİ KASALAR BOŞSA FON MAĞDURLARI PARALARINI NASIL ALACAK

Kanun tahsilat yolunu açıyor; fakat fonlarda yeterli değer yoksa yatırımcının parasının tamamını alacağını garanti etmiyor.

Türkiye aynı sorunun cevabını arıyor: Tasfiye kapsamındaki yatırım fonlarına parasını yatıran yüz binlerce insan, parasını nasıl geri alacak?
Resmi açıklamalara göre süreç 131 fonu ve 455 bin 758 tekil yatırımcıyı ilgilendiriyor. 22 Ekim’e kadar 55 bin 755 hesaba nakit veya ayni 49,7 milyar lira ödeme yapıldığı açıklandı.
Peki ya geride kalanlar?
187 milyar lira nerede
Adalet Bakanı Akın Gürlek’in açıklamasına göre 141 gerçek kişi ve 73 şirketten oluşan 214 kişi ve kurumun Tera, Pusula ve Hedef bağlantılı üç fondan 187 milyar 653 milyon lira kazanç sağladığı tespit edildi.
Bu kişiler ve şirketler hakkındaki Mali Suçları Araştırma Kurulu MASAK incelemesi derinleştirilmeli; paranın kaynağı, çıkış tarihleri, varsa önceden bilgi ilişkisi ve kazançların nereye aktarıldığı ortaya çıkarılmalıdır.
Ancak açıklanan rakam, incelemeye alınan kazancı gösteriyor. Bunun ne kadarının hukuka aykırı olduğu, ne kadarının yatırımcı zararına karşılık geldiği ve ne kadarının geri alınabileceği henüz kesinleşmiş değil.
Bir milyon lira garanti değil
Meclis’ten geçen 7596 sayılı Kanun, yatırımcıya bir milyon liraya kadar ara ödeme yapılmasının yolunu açıyor. Fakat bu bir garanti değil, üst sınır.
Ödeme bütçeden karşılanmayacak. Önce fonda kalan nakit, hisse ve diğer varlıklar değerlendirilecek. Sorumlu şirket ve kişilerden tahsilata gidilecek; el konulan veya müsadere edilen malvarlıkları tasfiye hesabına aktarılabilecek.
Bir fonda nakit kalmamış ama satılabilir hisse bulunmuş olabilir. Hisse vardır, fakat kâğıt üzerindeki değerinden alıcı çıkmayabilir. Yeterli para elde edilemezse yatırımcı, anaparasının tamamını bile alamayabilir.
Yeni kanun tahsilat yolu kuruyor; yeterli para bulunacağını garanti etmiyor.
Kaybolan sadece para değil güven
Fon krizi yalnızca mağdurların hesaplarını değil, Türkiye sermaye piyasalarına duyulan güveni de sarstı.
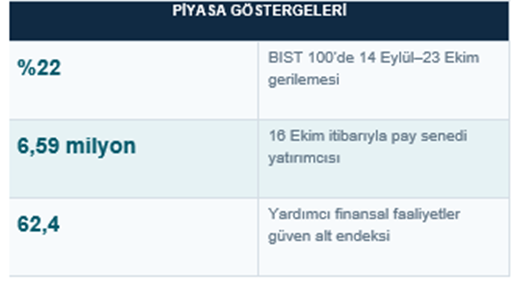
BIST 100 endeksi 14 Eylül ile 23 Ekim arasında yaklaşık yüzde 22 geriledi. MKK verilerinde pay senedi yatırımcısı sayısı ağustos sonundaki 6,81 milyondan 16 Ekim’de 6,59 milyona indi. Yatırım fonlarının toplam portföy değeri de eylülde 10,97 trilyon liradan 9,23 trilyon liraya düştü.
Goldman Sachs’ın analizine göre eylülde para piyasası fonlarından çıkan 13 milyar doların yaklaşık yarısı döviz ve altın mevduatına yöneldi. Bir bölümü de Türk lirası mevduata geçti.
Türkiye Cumhuriyet Merkez Bankasının Finansal Hizmetler Güven Endeksi ekimde 3,2 puan azalarak 155,2’ye geriledi. Aracı kurumların da bulunduğu yardımcı finansal faaliyetler alt endeksi ise 143,9’dan 62,4’e düştü.
Fon mağdurları bugün ne yapabilir
Para geri gelirse suç silinir mi
HAYIR.
Tasfiye kapsamında yatırımcıya ödeme yapılması, işlendiği iddia edilen suçu ortadan kaldırmaz. Paranın satış, haciz veya Tasarruf Mevduatı Sigorta Fonu TMSF tahsilatıyla gelmesi de otomatik “dosya kapatma” sonucu doğurmaz.
Sermaye Piyasası Kurulunun SPK açtığı isteğe bağlı iade hesaplarına para yatırılması da genel af değildir.
Etkin pişmanlık her suç için uygulanmaz. Bazı suçlarda kanunda belirtilen tutarın zamanında ve gönüllü ödenmesi cezasızlık veya indirim sağlayabilir. Fakat bu, “Parayı geri verdim, suç yok oldu” demek değildir. Zorla tahsil edilen para da kural olarak gerçek pişmanlık sayılmaz.
Kısaltmalar
MASAK – Mali Suçları Araştırma Kurulu
MKK – Merkezi Kayıt Kuruluşu
SPK – Sermaye Piyasası Kurulu
TMSF – Tasarruf Mevduatı Sigorta Fonu
Mağdurlar için beş adım
Merkezi Kayıt Kuruluşu MKK, fon paylarını, hesap hareketlerini ve bekleyen talimatları elektronik ortamda tutar.
1. e-Devlet üzerinden MKK e-Yatırımcı sistemine girin.
2. Portföy, hesap hareketleri ve bekleyen satış talimatlarını indirin.
3. Dekont, emir tarihi, ekran görüntüsü, fon kodu ve yazışmaları saklayın.
4. Eksik kayıt için banka veya aracı kuruma yazılı başvuru yapın.
5. Süreler kişiye göre değişebileceğinden gerektiğinde uzman bir avukattan görüş alın.
Eksiklik varsa fon payı, net yatırım tutarı, satış talimatının durumu ve tasfiye ödemesine esas kayıt sorulmalıdır. Para hesaba geçmemişse emrin tarih ve saati belgelenmelidir.
Tasfiyeyi beklemek, tazminat veya suç duyurusu haklarından vazgeçmek değildir.
Son söz
Kasalar boşsa mesele ödeme tavanı değil, kaybolan değerin kimden tahsil edileceği ve sermaye piyasalarına duyulan güvenin nasıl geri kazanılacağıdır.
Olağan dışı hareketler 2025’in sonunda görülmüşse, zarar neden büyümeden durdurulamadı?
Yazarlar
EZGİ APARTMANI: 35 CANIN HESABI KİMDEN SORULACAK?
6 Şubat 2023 depremlerinde Kahramanmaraş’taki Ezgi Apartmanı yıkıldı. 35 insan hayatını kaybetti.
Kimi annesini, kimi babasını, kimi evladını kaybetti. Nurgül Göksu ise oğlunu, gelinini ve henüz altı aylık olan torunu Asude’yi aynı enkazda kaybetti.
Aradan üç yılı aşkın süre geçti. Mahkeme kararını verdi, gerekçeli karar açıklandı. Ancak tartışmalar bitmedi.
Çünkü ortada yalnızca yıkılan bir bina değil, cevaplanması gereken çok önemli sorular var.
Savcı 876 yıl istedi, mahkeme sekiz yıl verdi
Kahramanmaraş 4. Ağır Ceza Mahkemesi, binanın altındaki pastanenin işletmecileri Sami Kervancıoğlu ve Mustafa Pekel’e sekizer yıl hapis cezası verdi. Ardından iki sanığın adli kontrol şartıyla tahliyesine karar verdi.
Oysa savcılık, her iki sanık için ayrı ayrı 876 yıl 6 aya kadar hapis cezası istemişti.
Peki, aradaki bu büyük fark nereden kaynaklanıyor?
Savcılık, sanıkların ortaya çıkabilecek ağır sonuçları göze alarak hareket ettiğini savundu. Mahkeme ise sanıkların tehlikeyi öngördüğünü, ancak böyle bir sonucun gerçekleşmeyeceğine güvendiğini kabul etti.
Hukukta bu iki durum farklı suçlar kapsamında değerlendiriliyor. Verilecek cezalar da buna göre değişiyor.
Elbette mahkemeler kanunlara ve delillere göre karar vermek zorunda.
Ancak insanların şu soruyu sorması da son derece doğal:
35 kişinin hayatını kaybettiği bir olayda, verilen sekiz yıllık ceza nasıl belirlendi?
Mahkeme, binaya zarar verildiğini kabul etti
Davanın en dikkat çekici noktalarından biri gerekçeli kararda yer alıyor.
Mahkeme, pastanede binanın taşıyıcı sistemine zarar veren tadilatlar yapıldığını kabul etti.
Üstelik bu tadilatların binanın deprem sırasındaki davranışını değiştirerek yıkıma katkıda bulunduğunu da belirtti.
Ancak binanın yapımından kaynaklanan ciddi eksikliklerin de bulunduğunu, yıkımın yalnızca pastanedeki tadilatlardan kaynaklanmadığını değerlendirdi.
Burada üzerinde düşünmemiz gereken önemli bir konu var.
Bir binanın yapımında hata bulunması, sonradan o binaya zarar verenlerin sorumluluğunu ortadan kaldırır mı?
Ya da sonradan yapılan yanlışlar, binayı yapanların ve denetleyenlerin hatalarını unutturabilir mi?
Elbette hayır.
Herkesin ne yaptığının ve meydana gelen sonuçta ne kadar sorumluluğu bulunduğunun ayrı ayrı ortaya konulması gerekir.
Depremden önce şikâyet edilmiş!
Gerekçeli kararın belki de en dikkat çekici bölümü burası.
Apartman sakinleri, 14 Eylül 2021 tarihinde binanın altındaki pastanede yapılan tadilatlarla ilgili belediyeye şikâyette bulunmuş.
Üstelik şikâyet dilekçesine fotoğraflar da eklenmiş.
Mahkemenin gerekçeli kararına göre, yapılan incelemede tadilatların imar mevzuatına ve ruhsata aykırı olduğu, bu aykırılıkların çıplak gözle görülebilecek nitelikte bulunduğu kabul edildi.
Buna rağmen bu durumun inceleme raporuna yansıtılmadığı ve gerekli tedbirlerin alınmadığı gerekçesiyle bazı belediye görevlileri de cezalandırıldı.
Düşünebiliyor musunuz?
Depremden yaklaşık bir buçuk yıl önce insanlar yaşadıkları binayla ilgili şikâyette bulunuyor.
İşte burada sormamız gereken soru yalnızca binanın neden yıkıldığı değildir.
Depremden önce yapılan bu uyarılar neden gerektiği gibi değerlendirilmedi?
Vatandaş, yaşadığı binayla ilgili bir tehlike gördüğünde devlete başvurmayacak da kime başvuracak?
Denetim mekanizması tam da böyle durumlar için yok mu?
Sorumluluk sadece pastane işletmecilerinde mi?
Ezgi Apartmanı davasında yalnızca pastane işletmecileri yargılanmadı.
Binanın yapımında görev alan fenni mesul Mehmet Tekin’e 6 yıl 8 ay, beş kamu görevlisine ise 4 yıl 5 ay 10’ar gün hapis cezası verildi.
Pastanenin iç mekân tasarımcısı Ertan Danacı ve iki kamu görevlisi hakkında ise beraat kararı çıktı.
Ancak Başsavcılık kararı yeterli bulmadı. Pastane işletmecilerinin daha ağır suçtan cezalandırılması ve Danacı hakkındaki beraat kararının kaldırılması için istinafa başvurdu.
Yani dava henüz kesin olarak sonuçlanmış değil.
Burada önemli olan herkesin cezalandırılması değildir.
Önemli olan, gerçekten sorumluluğu bulunan hiç kimsenin hesap vermekten kaçmamasıdır.
Çünkü bir binanın güvenliği yalnızca onu yapanın değil; projesini hazırlayanın, denetleyenin, gerekli izinleri verenin ve sonradan binaya müdahale edenin de sorumluluğundadır.
Son söz
Ezgi Apartmanı davasını yalnızca verilen sekiz yıllık ceza üzerinden değerlendirmek eksik olur.
Asıl mesele, 35 insanın ölümüne neden olan hataların bütün yönleriyle ortaya çıkarılmasıdır.
Mahkemeler kamuoyunun tepkisine göre ceza veremez. Hiç kimse işlemediği bir suçtan dolayı cezalandırılamaz.
Ancak sorumluluğu kanıtlanan kişiler de yaptıklarının hukuki karşılığıyla yüzleşmelidir.
Bir annenin kaybettiği evladını, bir çocuğun kaybettiği ailesini hiçbir mahkeme kararı geri getiremez.
Ama hukuk, gerçeği ortaya çıkarabilir. Sorumluları belirleyebilir. Benzer acıların tekrar yaşanmaması için gerekli derslerin çıkarılmasına katkı sağlayabilir.
Ezgi Apartmanı davasında da beklentimiz budur.
Çünkü depremi engelleyemeyiz. Ama binaların kurallara uygun yapılmasını sağlayabilir, tehlikeli müdahaleleri önleyebilir ve vatandaşın şikâyetlerini zamanında dikkate alabiliriz.
35 insanı geri getiremeyiz. Ama onların ölümünden ders çıkarmazsak, yarın başka ailelerin aynı acıyı yaşamasına engel olamayız.
Adalet yalnızca geçmişin hesabını sormak değil, gelecekte yaşanabilecek acıların da önüne geçebilmektir.
Yazarlar
İŞLETME YÖNETİCİLERİ DİKKAT!
ŞİRKETİN GERÇEK FİNANSAL FOTOĞRAFI
Rakamların Ötesine Geçmek: Bir İşletmenin Gücü Nasıl Anlaşılır?
Bir işletmenin satışları artıyorsa, yılsonunda kâr açıklıyorsa ve bilançosundaki varlıkları büyüyorsa işler yolunda demektir, öyle mi? Peki, aynı işletmenin müşterilerinden tahsilat yapmakta zorlandığını, stoklarının giderek büyüdüğünü, kısa vadeli borçlarının arttığını ve finansman giderlerinin kârını aşındırdığını öğrenseydik, yine aynı sonuca varır mıydık?
İşte finansal tabloların bize anlattığı hikâyeyle ilk bakışta gördüğümüz tablo arasındaki fark tam da burada ortaya çıkar.
Bir işletmenin gerçek finansal durumunu anlamak, yalnızca bilançosundaki varlıkları saymak veya gelir tablosundaki kâr rakamına bakmak değildir. Asıl mesele; kaynakların nerede kullanıldığını, bu kaynakların nasıl finanse edildiğini, faaliyetlerin ne ölçüde kârlı olduğunu ve elde edilen kârın ne kadarının nakde dönüştüğünü birlikte değerlendirebilmektir.
İşletme Yöneticileri Dikkat! başlığı altında sürdürdüğümüz Finansal Bakış Serisi boyunca bilançonun farklı kalemlerini, gelir tablosunu, nakit akışını, likiditeyi, kârlılığı, borçluluğu, finansal riski, büyümeyi ve enflasyonun mali tablolar üzerindeki etkilerini ele aldık.
Şimdi bütün bu başlıkları aynı masanın üzerine koyma zamanı. Çünkü bir işletmenin finansal fotoğrafı, tek bir rakamdan değil, birbirini tamamlayan göstergelerin bütününden oluşur.
I-) İlk soru: İşletme büyüyor mu, gerçekten güçleniyor mu?
Bir işletmenin büyümesi elbette önemli bir gösterge olarak karşımıza çıkar. Ancak büyümenin niteliği, çoğu zaman büyüklüğünden daha az önemli değildir.
Satışların artması, işletmenin pazardaki faaliyetlerinin genişlediğini gösterebilir. Fakat bu artışın hangi maliyetlerle gerçekleştiği, ne kadar kâr sağladığı ve ne ölçüde nakit ürettiği ayrıca değerlendirilmelidir.
Örneğin yıllık satışlarını 200 milyon TL’den 250 milyon TL’ye çıkaran bir işletmeyi düşünelim. İlk bakışta 50 milyon TL’lik artış, olumlu bir gelişme gibi görünmektedir. Ancak aynı dönemde alacaklar hızla yükselmiş, stoklar büyümüş ve işletmenin kısa vadeli borçları artmışsa bu büyümenin finansman ihtiyacı da genişlemiş olabilir.
Üstelik enflasyonun yüksek olduğu dönemlerde nominal satış artışı, tek başına gerçek anlamda büyümeyi göstermeyebilir. Fiyat artışlarıyla ortaya çıkan yükseliş ile satış hacmindeki ve üretim kapasitesindeki gelişmeler birbirinden ayrılmalıdır.
Dolayısıyla yönetici şu soruyu sormalıdır: İşletmem yalnızca daha büyük hâle mi geliyor, yoksa büyürken finansal dayanıklılığını da artırıyor mu?
Bu sorunun cevabı için ilk olarak bilançonun aktif tarafına, yani kaynakların nerede kullanıldığına bakmak gerekebilir.
II-) Bilançonun sessiz mesajı: Para nerede bekliyor?
Bir işletmenin varlıklarının yüksek olması, her zaman güçlü bir finansal yapıya sahip olduğu anlamına gelmeyebilir. Önemli olan, bu varlıkların niteliği ve işletmeye ne ölçüde katkı sağladığıdır.
Kasadaki ve bankadaki para, işletmeye kısa vadeli hareket alanı kazandırır. Ticari alacaklar, müşterilerden tahsilat yapılabildiği ölçüde nakde dönüşür. Stoklar ise satılabildikleri ve tahsilatla sonuçlanan bir ticari döngü oluşturabildikleri ölçüde kaynakların geri kazanılmasını sağlar.
Duran varlıklar üretim ve hizmet kapasitesinin temelini oluşturabilir. Bununla birlikte atıl kalan bir makine, kullanılmayan bir tesis veya faaliyetlere yeterince katkı sağlamayan bir yatırım, bilançoda yer almasına rağmen beklenen ekonomik faydayı üretmeyebilir.
Bu nedenle yöneticinin yalnızca “Ne kadar varlığım var?”diye sorması yeterli değildir. “Varlıklarımın ne kadarı faaliyetlerimi destekliyor, ne kadarı nakde dönüşebiliyor ve bu kaynakları ne kadar verimli kullanıyorum?”sorularını da sorması gerekir.
İşletme sermayesi burada belirleyici bir rol oynar. Satışlar artarken alacak ve stoklara bağlanan kaynaklar da büyüyorsa işletmenin faaliyetlerini sürdürebilmek için daha fazla finansmana ihtiyaç duyması mümkündür.
Kâğıt üzerinde büyüyen bir işletme, günlük faaliyetlerini finanse etmekte zorlanabilir. Çünkü satış yapmak ile satışın bedelini tahsil etmek aynı şey değildir.
III-) Kârın arkasındaki gerçek: Kazanmak başka, nakit üretmek başka
Gelir tablosu bize işletmenin belirli bir dönemdeki gelirlerini, giderlerini ve kârlılık durumunu gösterir. Ancak kâr rakamının tek başına okunması, finansal tablonun önemli bir bölümünü eksik bırakabilir.
Örneğin 250 milyon TL satış yapan ve yıl sonunda 14 milyon TL net kâr açıklayan bir işletme düşünelim. Bu rakamlar, ilk bakışta işletmenin faaliyetlerini kârlılıkla sürdürdüğünü düşündürebilir. Fakat müşterilerden tahsilat gecikiyorsa, stoklara daha fazla kaynak bağlanıyorsa ve işletme borçlarını ödemek için yeni finansman arayışına giriyorsa kârlılık ile nakit durumu arasında önemli bir fark ortaya çıkabilir. Burada nakit akış tablosu devreye girer.
Kâr, muhasebe kuralları çerçevesinde hesaplanan dönem sonucudur. Nakit akışı ise işletmeye gerçekten ne zaman para girdiğini ve işletmeden ne zaman para çıktığını anlamamıza yardımcı olur. Bu iki gösterge birbiriyle ilişkilidir; ancak aynı şeyi ölçmez.
İşletmenin kâr açıklamasına rağmen faaliyetlerinden yeterli nakit üretememesi, tek başına olumsuz bir hüküm vermek için yeterli olmayabilir. Tahsilatların dönemsel olarak gecikmesi, stokların mevsimsel biçimde artması veya büyüme yatırımları nakit akışını etkileyebilir. Ancak bu durum sürekli hâle geliyorsa nedenlerinin araştırılması gerekir.
Kârlılığın kalitesi de burada önem kazanır. Satışlardan elde edilen kârın maliyetler, faaliyet giderleri ve finansman giderleri karşısında ne ölçüde korunduğu incelenmelidir. Yüksek satış hacmi düşük kâr marjını gizleyebilir; yüksek net kâr ise tek başına güçlü nakit üretildiğini göstermez.
Gerçek finansal analiz, kârın varlığını tespit etmekle yetinmez; bu kârın nasıl oluştuğunu ve işletmenin gelecekteki faaliyetlerine nasıl katkı sağlayacağını da sorgular.
IV-) Borçlar: Büyümenin yakıtı mı, finansal baskının kaynağı mı?
Borçlanma, işletmelerin yatırım yapmasını, üretim kapasitesini artırmasını ve büyüme fırsatlarını değerlendirmesini sağlayabilir. Dolayısıyla borcun varlığı tek başına bir zayıflık göstergesi olarak nitelendirilmeyebilir.
Ancak borcun tutarı kadar vadesi, maliyeti ve geri ödeme kapasitesi de önemlidir.
Uzun vadeli bir yatırımın kısa vadeli borçlarla finanse edilmesi, işletmenin nakit akışını zorlayabilir. Kısa sürede ödenmesi gereken yükümlülükler, işletme yeterli nakit üretemediğinde yeni borçlanma ihtiyacını gündeme getirebilir. Bu döngü, finansman maliyetlerinin artmasına ve işletmenin karar alma esnekliğinin azalmasına neden olabilir.
Bu nedenle borçluluk oranlarının yanında kısa ve uzun vadeli borçların dağılımı, faiz ve diğer finansman giderleri, vadesi gelen ödemeler ve faaliyetlerden sağlanan nakit birlikte değerlendirilmelidir.
Özkaynaklar da bu tablonun ayrılmaz bir parçasıdır. Özkaynakların güçlenmesi, işletmenin olası kayıpları karşılama kapasitesine katkı sağlayabilir. Bununla birlikte yalnızca yüksek özkaynak tutarına bakarak işletmenin tüm risklerden uzak olduğu söylenemez. Varlıkların niteliği, kârlılık ve nakit üretimi yine belirleyicidir.
Finansal kaldıraç, doğru kullanıldığında büyümeyi destekleyebilir; fakat borçlanmanın maliyeti ve geri ödeme yükü işletmenin kazanç gücünü aştığında aynı araç finansal baskıyı artırabilir.
Yöneticinin amacı borcu tamamen ortadan kaldırmak değil, işletmenin taşıyabileceği borç düzeyini doğru belirlemek ve finansman yapısını faaliyetlerin gerçek ihtiyaçlarıyla uyumlu hâle getirmektir.
V-) Üç mali tablo, tek hikâye
Bir işletmenin gerçek finansal fotoğrafını ortaya çıkarmak için bilanço, gelir tablosu ve nakit akış tablosu birlikte okunmalıdır.
Bilanço, işletmenin belirli bir tarihte sahip olduğu varlıkları ve bunların hangi kaynaklarla finanse edildiğini gösterir. Gelir tablosu, belirli bir dönemde gelir ve giderlerin sonucunu ortaya koyar. Nakit akış tablosu ise nakdin dönem boyunca nasıl oluştuğunu ve kullanıldığını anlamamızı sağlar.
Bu tablolar birbirinden bağımsız belgeler değil, aynı işletmenin farklı yönlerini gösteren tamamlayıcı araçlardır.
Örneğin satışları ve net kârı artan bir işletmede ticari alacakların da hızla büyüdüğünü düşünelim. Bilanço, kaynakların alacaklarda biriktiğini gösterirken gelir tablosu kârlı bir döneme işaret edebilir. Nakit akış tablosu ise tahsilatların satışların gerisinde kalması nedeniyle faaliyetlerden yeterli nakit üretilemediğini ortaya koyabilir.
Bu durumda yalnızca gelir tablosuna bakarak işletmenin finansal durumunun bütünüyle güçlendiğini söylemek doğru olmayabilir. Alacakların vadesi, tahsilat riski, stokların hareketi ve borçların ödeme takvimi birlikte incelenmelidir.
Aynı şekilde yüksek likidite oranı da tek başına yeterli değildir. Dönen varlıkların önemli bölümünün tahsilatı gecikmiş alacaklardan veya uzun süre elde kalan stoklardan oluşması, oranın yorumunu değiştirebilir.
Son söz: Rakamları okumak, geleceği anlamak
Finansal Bakış Serisi boyunca bilançonun aktifinden pasifine, gelir tablosundan nakit akışına, likiditeden kârlılığa, borçluluk oranlarından finansal riske kadar pek çok başlığı ele aldık. Her yazıda aynı temel sorunun farklı bir yönüne yaklaştık: Bir işletmenin gerçek finansal gücü nasıl anlaşılır?
Bugün geldiğimiz noktada görüyoruz ki bir işletmenin başarısı yalnızca satışlarının büyüklüğüyle, dönem sonunda açıkladığı kârla veya sahip olduğu varlıklarla ölçülemez. Gerçek güç; kaynakların verimli kullanılmasında, kârın sürdürülebilir olmasında, nakit akışının yönetilmesinde, borçların taşınabilir düzeyde tutulmasında ve değişen koşullara karşı hazırlıklı olunmasında saklıdır.
Her mali tablo bir şey anlatır. Fakat asıl hikâye, bu tablolar birlikte okunduğunda ortaya çıkar.
Bir işletmenin finansal fotoğrafını çekmek, yalnızca bugünün rakamlarını görmek değil; bu rakamların arkasındaki nedenleri anlamak, aralarındaki ilişkileri kurmak ve geleceğe yönelik daha sağlıklı kararlar alabilmektir.
Çünkü finansal tablolar yalnızca geçmişin kaydı değildir. Doğru yorumlandığında, bugünün kararlarına ve yarının hazırlıklarına da ışık tutar.
Rakamları görmek başlangıçtır; onların arkasındaki hikâyeyi anlamak ise finansal bakış açısının kendisidir.
Bu çalışma genel finansal okuryazarlık ve mali tablo analizi amacıyla hazırlanmış olup, herhangi bir şirket, menkul kıymet veya yatırım aracı hakkında yatırım tavsiyesi ya da kişiye özel finansal yönlendirme niteliği taşımaz.
OKURLARIMIZA TEŞEKKÜR
Finansal Bakış Serisi boyunca yazılarımızı takip eden, vakit ayırıp okuyan ve değerlendirmeleriyle bu yolculuğa katkı sunan tüm okurlarımıza teşekkür ediyorum.
Bu seriyle amacımız, işletmelerin finansal tablolarına yalnızca rakamlardan oluşan belgeler olarak değil; işletmenin geçmişini, bugününü ve geleceğe ilişkin kararlarını anlamaya yardımcı olan birer yönetim aracı olarak bakılmasına katkı sağlamaktı. Umarım bu yazılar, işletme yöneticilerinin finansal göstergeleri daha bilinçli değerlendirmelerine ve karar süreçlerinde farklı bir bakış açısı kazanmalarına yardımcı olmuştur.
Finansal Bakış Serisi burada tamamlanırken, finansal okuryazarlığın ve doğru bilgiye dayalı karar alma kültürünün öneminin her zaman devam edeceğine inanıyorum.
Bizi bu yolculuk boyunca yalnız bırakmayan tüm okurlarımıza bir kez daha teşekkür ediyor, sağlıklı ve başarılı bir iş hayatı diliyorum.


-
 Bursa Bölge7 yıl ago
Karacabey’de cinayet: 1 ölü
-
 Genel3 yıl ago
KARACABEYLİ DUAYEN SANATÇI SEVENLERİNİ ÜZDÜ
-
 Genel2 yıl ago
KARACABEY BELEDİYESİ’NDE GÖREV DEĞİŞİKLİKLERİ
-
 Bursa Bölge7 yıl ago
RABBİMİZ BİZDEN NELER İSTİYOR
-
Güncel2 yıl ago
İYİ VE KÖTÜ AHLAK
-
Güncel7 yıl ago
ARAPÇA’DA “VAV” HARFİ
-
 Güncel4 yıl ago
HAKİM VE SAVCILARA ANLAMLI VEDA
-
 Ekonomi3 yıl ago
KAZI KAZAN’DAN 1 MİLYON TL KAZANDI
Warning: Undefined variable $user_ID in /home/u2093656/public_html/wp-content/themes/zox-news/comments.php on line 49
You must be logged in to post a comment Login