

Yazarlar
YENİ FON KANUNU MECLİS’TEN GEÇTİ KASALAR BOŞSA FON MAĞDURLARI PARALARINI NASIL ALACAK

Kanun tahsilat yolunu açıyor; fakat fonlarda yeterli değer yoksa yatırımcının parasının tamamını alacağını garanti etmiyor.

Türkiye aynı sorunun cevabını arıyor: Tasfiye kapsamındaki yatırım fonlarına parasını yatıran yüz binlerce insan, parasını nasıl geri alacak?
Resmi açıklamalara göre süreç 131 fonu ve 455 bin 758 tekil yatırımcıyı ilgilendiriyor. 22 Ekim’e kadar 55 bin 755 hesaba nakit veya ayni 49,7 milyar lira ödeme yapıldığı açıklandı.
Peki ya geride kalanlar?
187 milyar lira nerede
Adalet Bakanı Akın Gürlek’in açıklamasına göre 141 gerçek kişi ve 73 şirketten oluşan 214 kişi ve kurumun Tera, Pusula ve Hedef bağlantılı üç fondan 187 milyar 653 milyon lira kazanç sağladığı tespit edildi.
Bu kişiler ve şirketler hakkındaki Mali Suçları Araştırma Kurulu MASAK incelemesi derinleştirilmeli; paranın kaynağı, çıkış tarihleri, varsa önceden bilgi ilişkisi ve kazançların nereye aktarıldığı ortaya çıkarılmalıdır.
Ancak açıklanan rakam, incelemeye alınan kazancı gösteriyor. Bunun ne kadarının hukuka aykırı olduğu, ne kadarının yatırımcı zararına karşılık geldiği ve ne kadarının geri alınabileceği henüz kesinleşmiş değil.
Bir milyon lira garanti değil
Meclis’ten geçen 7596 sayılı Kanun, yatırımcıya bir milyon liraya kadar ara ödeme yapılmasının yolunu açıyor. Fakat bu bir garanti değil, üst sınır.
Ödeme bütçeden karşılanmayacak. Önce fonda kalan nakit, hisse ve diğer varlıklar değerlendirilecek. Sorumlu şirket ve kişilerden tahsilata gidilecek; el konulan veya müsadere edilen malvarlıkları tasfiye hesabına aktarılabilecek.
Bir fonda nakit kalmamış ama satılabilir hisse bulunmuş olabilir. Hisse vardır, fakat kâğıt üzerindeki değerinden alıcı çıkmayabilir. Yeterli para elde edilemezse yatırımcı, anaparasının tamamını bile alamayabilir.
Yeni kanun tahsilat yolu kuruyor; yeterli para bulunacağını garanti etmiyor.
Kaybolan sadece para değil güven
Fon krizi yalnızca mağdurların hesaplarını değil, Türkiye sermaye piyasalarına duyulan güveni de sarstı.
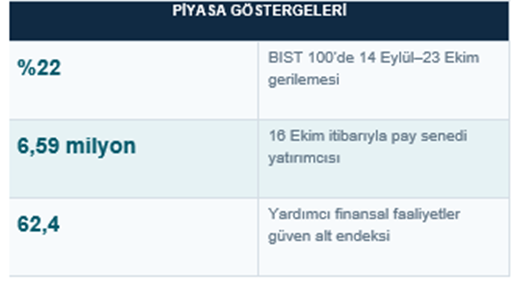
BIST 100 endeksi 14 Eylül ile 23 Ekim arasında yaklaşık yüzde 22 geriledi. MKK verilerinde pay senedi yatırımcısı sayısı ağustos sonundaki 6,81 milyondan 16 Ekim’de 6,59 milyona indi. Yatırım fonlarının toplam portföy değeri de eylülde 10,97 trilyon liradan 9,23 trilyon liraya düştü.
Goldman Sachs’ın analizine göre eylülde para piyasası fonlarından çıkan 13 milyar doların yaklaşık yarısı döviz ve altın mevduatına yöneldi. Bir bölümü de Türk lirası mevduata geçti.
Türkiye Cumhuriyet Merkez Bankasının Finansal Hizmetler Güven Endeksi ekimde 3,2 puan azalarak 155,2’ye geriledi. Aracı kurumların da bulunduğu yardımcı finansal faaliyetler alt endeksi ise 143,9’dan 62,4’e düştü.
Fon mağdurları bugün ne yapabilir
Para geri gelirse suç silinir mi
HAYIR.
Tasfiye kapsamında yatırımcıya ödeme yapılması, işlendiği iddia edilen suçu ortadan kaldırmaz. Paranın satış, haciz veya Tasarruf Mevduatı Sigorta Fonu TMSF tahsilatıyla gelmesi de otomatik “dosya kapatma” sonucu doğurmaz.
Sermaye Piyasası Kurulunun SPK açtığı isteğe bağlı iade hesaplarına para yatırılması da genel af değildir.
Etkin pişmanlık her suç için uygulanmaz. Bazı suçlarda kanunda belirtilen tutarın zamanında ve gönüllü ödenmesi cezasızlık veya indirim sağlayabilir. Fakat bu, “Parayı geri verdim, suç yok oldu” demek değildir. Zorla tahsil edilen para da kural olarak gerçek pişmanlık sayılmaz.
Kısaltmalar
MASAK – Mali Suçları Araştırma Kurulu
MKK – Merkezi Kayıt Kuruluşu
SPK – Sermaye Piyasası Kurulu
TMSF – Tasarruf Mevduatı Sigorta Fonu
Mağdurlar için beş adım
Merkezi Kayıt Kuruluşu MKK, fon paylarını, hesap hareketlerini ve bekleyen talimatları elektronik ortamda tutar.
1. e-Devlet üzerinden MKK e-Yatırımcı sistemine girin.
2. Portföy, hesap hareketleri ve bekleyen satış talimatlarını indirin.
3. Dekont, emir tarihi, ekran görüntüsü, fon kodu ve yazışmaları saklayın.
4. Eksik kayıt için banka veya aracı kuruma yazılı başvuru yapın.
5. Süreler kişiye göre değişebileceğinden gerektiğinde uzman bir avukattan görüş alın.
Eksiklik varsa fon payı, net yatırım tutarı, satış talimatının durumu ve tasfiye ödemesine esas kayıt sorulmalıdır. Para hesaba geçmemişse emrin tarih ve saati belgelenmelidir.
Tasfiyeyi beklemek, tazminat veya suç duyurusu haklarından vazgeçmek değildir.
Son söz
Kasalar boşsa mesele ödeme tavanı değil, kaybolan değerin kimden tahsil edileceği ve sermaye piyasalarına duyulan güvenin nasıl geri kazanılacağıdır.
Olağan dışı hareketler 2025’in sonunda görülmüşse, zarar neden büyümeden durdurulamadı?
Yazarlar
FİYATI KİM BELİRLİYOR? MALİYETLER Mİ, PİYASA MI, MÜŞTERİ Mİ?

Bir işletme ürettiği ürünün maliyetini hesapladı. Ham madde, işçilik, enerji, kira, lojistik ve diğer giderlerini değerlendirdi. Peki, şimdi sıra satış fiyatını belirlemeye geldiğinde hangi yolu izlemeli?
Maliyetlerin üzerine belirli bir kâr oranı eklemek yeterli midir? Rakiplerin fiyatlarını takip etmek mi gerekir? Yoksa müşterinin ödemeye razı olduğu tutar mı esas alınmalıdır?
Aslında fiyatlandırma, işletmelerin en önemli yönetim kararlarından biridir. Çünkü belirlenen fiyat yalnızca bir ürünün satış bedelini değil; işletmenin kârlılığını, rekabet gücünü, pazar konumunu ve uzun vadeli sürdürülebilirliğini de etkiler.
Bir ürünün fiyatı çok yüksek belirlendiğinde müşteri talebi azalabilir. Gereğinden düşük belirlendiğinde ise işletme satışlarını artırmasına rağmen beklediği kârlılığa ulaşamayabilir.
Bu nedenle doğru fiyatlandırma, yalnızca maliyet hesabı değil; maliyet, piyasa koşulları ve müşteri değerinin birlikte değerlendirilmesini gerektiren stratejik bir yönetim kararıdır.
I-) Maliyet fiyatın alt sınırını gösterir, ancak her zaman fiyatı belirlemeyebilir
Geleneksel fiyatlandırma yaklaşımında işletmeler çoğu zaman ürünün maliyetini hesaplar ve üzerine hedefledikleri kâr marjını ekleyerek satış fiyatını oluştururlar.
Örneğin bir ürünün toplam maliyetinin 800 TL olduğunu ve işletmenin bu ürün üzerinden yüzde 25 kâr marjı hedeflediğini düşünelim.
Bu durumda maliyet üzerine yüzde 25 eklenmesiyle satış fiyatı 1.000 TL olarak belirlenebilir.
Ancak burada önemli bir ayrıntı vardır: Maliyet üzerine eklenen yüzde 25, maliyet üzerinden hesaplanan kâr oranıdır. Satış fiyatı üzerinden hesaplanan kâr marjı ise yüzde 20’dir.
Bu iki kavramın birbirinden ayrılması gerekir. Çünkü maliyet üzerine kâr eklemek ile satış fiyatı üzerinden kâr marjı hedeflemek aynı sonucu doğurmaz.
Dahası, işletmenin 1.000 TL olarak belirlediği satış fiyatı piyasanın kabul edebileceği bir fiyat olmayabilir. Rakiplerin benzer ürünleri daha düşük fiyatlarla sunması veya müşterilerin bu ürüne biçtiği değerin daha sınırlı olması, işletmenin fiyatlandırma kararını yeniden değerlendirmesini gerektirebilir.
Dolayısıyla maliyet, fiyatlandırmanın önemli bir dayanağıdır; ancak tek başına yeterli değildir.
II-) Piyasa fiyatı gösterir, rekabet sınırları belirler
Bir işletme fiyat belirlerken faaliyet gösterdiği piyasayı ve rakiplerini de dikkate almak zorundadır.
Aynı veya benzer ürünleri sunan işletmelerin fiyatları, müşterilerin satın alma tercihlerini etkileyebilir. Özellikle ürünlerin birbirine yakın özellikler taşıdığı ve müşterilerin alternatifler arasında kolaylıkla geçiş yapabildiği piyasalarda fiyat rekabeti daha belirgin hâle gelebilir.
Ancak burada yapılan en önemli hatalardan biri, rakiplerin fiyatlarını sorgulamadan taklit etmektir.
Bir rakip işletmenin daha düşük fiyatla satış yapması, aynı fiyatın diğer işletme açısından da doğru olduğu anlamına gelmeyebilir. Çünkü işletmelerin maliyet yapıları, finansman giderleri, üretim kapasiteleri, verimlilik seviyeleri ve müşteri profilleri birbirinden farklı olabilir.
Bir işletme daha düşük maliyetle üretim yapabildiği için düşük fiyat uygulayabilirken başka bir işletme aynı fiyat seviyesinde zarar edebilir.
Bu nedenle rakip fiyatları incelenmeli, ancak fiyatlandırma kararı işletmenin kendi maliyet yapısı ve stratejik hedefleri doğrultusunda verilmelidir.
III-) Müşterinin ödemeye razı olduğu fiyat: değer odaklı yaklaşım
Fiyatlandırmada göz ardı edilmemesi gereken üçüncü unsur müşteridir.
Müşteri her zaman en ucuz ürünü tercih etmeyebilir. Ürünün kalitesi, güvenilirliği, satış sonrası hizmetleri, teslimat hızı, marka algısı ve sağladığı fayda, müşterinin ödemeye razı olduğu fiyatı etkileyebilir.
Bu noktada değer odaklı fiyatlandırma yaklaşımı önem kazanır.
Örneğin iki işletmenin benzer özelliklerde ürün sattığını düşünelim. Birinci işletme ürünü daha düşük fiyatla sunarken ikinci işletme daha kaliteli hizmet, hızlı teslimat ve güçlü satış sonrası destek sağlayabilir.
Müşteri, bu ilave faydaları önemli görüyorsa ikinci işletmenin daha yüksek fiyatını kabul edebilir.
Burada belirleyici olan yalnızca ürünün işletmeye kaça mal olduğu değil, müşterinin o üründen ne kadar değer elde ettiğidir.
Elbette müşterinin ürüne verdiği değerin doğru anlaşılması gerekir. İşletmelerin müşteri beklentilerini, satın alma alışkanlıklarını ve alternatif ürünleri düzenli olarak analiz etmesi bu açıdan önemlidir.
IV-) Rakamlarla bir örnek: Aynı ürün, üç farklı fiyatlandırma yaklaşımı
Konuyu somutlaştırmak için bir örnek üzerinden ilerleyelim.
Bir işletmenin bir ürün için katlandığı toplam maliyetin 800 TL olduğunu varsayalım.
İşletme, maliyet üzerine yüzde 25 ekleyerek fiyatını 1.000 TL olarak belirleyebilir. Ancak piyasa araştırmasında benzer ürünlerin 900 TL civarında satıldığı görülürken müşterilerin daha kaliteli hizmet ve hızlı teslimat sunan ürünler için 1.050 TL ödemeye istekli olduğu tespit edilsin.
Bu durumda işletmenin önünde farklı seçenekler bulunmaktadır:
| Yaklaşım | Satış fiyatı | Maliyet sonrası kalan tutar |
| Maliyet odaklı | 1.000 TL | 200 TL |
| Rekabet odaklı | 900 TL | 100 TL |
| Değer odaklı | 1.050 TL | 250 TL |
Not: Örnekteki tutarlar varsayımsaldır. Maliyet sonrası kalan tutar, satış fiyatından birim maliyetin çıkarılmasıyla hesaplanmıştır; vergi ve diğer ilave unsurlar dikkate alınmamıştır.
Bu tablo, fiyatlandırma kararının yalnızca matematiksel bir işlem olmadığını göstermektedir.
İşletme 1.050 TL fiyat belirlediğinde müşterinin bu fiyatı kabul edip etmeyeceğini, 900 TL fiyat belirlediğinde ise satış hacmindeki olası artışın toplam kârlılığa nasıl yansıyacağını değerlendirmelidir.
Çünkü yüksek fiyat her zaman yüksek toplam kâr, düşük fiyat da her zaman yüksek satış başarısı anlamına gelmeyebilir.
V-) Doğru fiyat, sadece bugünü değil geleceği de düşünmelidir
Fiyatlandırma kararları kısa vadeli satış hedefleriyle sınırlı tutulmamalıdır.
Bir işletme pazar payını artırmak amacıyla belirli bir süre düşük fiyat uygulayabilir. Ancak bu uygulamanın işletmenin nakit akışına, kârlılığına ve marka konumuna etkisi de değerlendirilmelidir.
Benzer şekilde maliyetlerde meydana gelen artışların satış fiyatlarına ne ölçüde yansıtılacağı da dikkatle ele alınmalıdır. Her maliyet artışının doğrudan satış fiyatına eklenmesi mümkün olmayabilir. Piyasanın koşulları ve müşterinin fiyat hassasiyeti bu noktada belirleyicidir.
Yönetici, fiyatlandırma kararını verirken yalnızca birim başına elde edeceği kazancı değil; satış miktarını, toplam katkıyı, kapasite kullanımını ve işletmenin uzun vadeli rekabet gücünü birlikte değerlendirmelidir.
Bu nedenle fiyatlandırma, bir defaya mahsus yapılan bir hesaplama değil; değişen maliyetler, piyasa koşulları ve müşteri beklentileri doğrultusunda sürekli gözden geçirilmesi gereken bir yönetim sürecidir.
Son söz: Fiyat bir rakam, fiyatlandırma ise bir stratejidir
İşletmeler için doğru fiyatı belirlemek, maliyetlerin üzerine kâr eklemekten çok daha kapsamlı bir süreçtir.
Maliyetler işletmenin ekonomik sınırlarını, piyasa koşulları rekabet ortamını, müşterinin algıladığı değer ise satışın gerçekleşme ihtimalini ortaya koyar.
Bu üç unsur birlikte değerlendirilmediğinde işletme ya potansiyel kazancından vazgeçebilir ya da sürdürülebilir olmayan fiyatlarla faaliyet göstermeye başlayabilir.
Unutulmamalıdır ki işletmeler yalnızca ne kadara ürettiklerini değil, hangi fiyattan ve hangi koşullarda satış yapabileceklerini de bilmelidir.
Çünkü doğru fiyatı belirlemek, yalnızca ürünü satmak değil; işletmenin emeğini, sermayesini ve geleceğini doğru değerlemektir.
Serimizin bir sonraki yazısında, fiyatlandırma ve maliyet kararlarının ardından işletmelerin kârlılığını doğrudan etkileyen önemli bir soruya odaklanacağız: Bir işletme zarar etmeden faaliyetlerini sürdürebilmek için ne kadar satış yapmak zorundadır? Başka bir ifadeyle, başabaş noktası bize ne anlatır?
Bu çalışma genel finansal okuryazarlık ve işletme yönetimi bilgilendirmesi amacıyla hazırlanmış olup, herhangi bir şirkete, menkul kıymete veya yatırım aracına ilişkin yatırım tavsiyesi ya da kişiye özel finansal yönlendirme niteliği taşımaz.
Yazarlar
SEVİLMEKTEN Mİ, SINIRLARI KAYBETMEKTEN Mİ KORKUYORUZ?

KAÇINGAN BAĞLANMA VE İLİŞKİLERDE ŞİFA YOLLARI
Geçen yazımızda ilişkilerde sürekli onay arayan, terk edilme endişesiyle tetikte bekleyen kaygılı bağlanma stilini ele almıştık. Bu hafta ise pusulamızı tam karşı kıyıya çeviriyoruz: Tam işler ciddileştiğinde mesafe koyan, duygusal yakınlık arttıkça geri çekilen ve “Ben tek başıma da iyiyim” diyen kaçıngan bağlanma stiline.
İlişkilerde yakınlık hissi bazıları için huzurlu bir limanken, kaçıngan bağlanan bireyler için bir tehdit veya özgürlüğünün kısıtlanması gibi algılanabilir. Peki, neden kaçarız? Gerçekten bağımsız olmak mı isteriz, yoksa kırılmaktan mı korkarız?
Kaçıngan bağlanma nedir ve nasıl hissettirir?
Kaçıngan bağlanma, genellikle çocukluk döneminde duygusal ihtiyaçları görmezden gelinen, “kendi başının çaresine bakması” beklenen çocuklarda gelişir. Küçük yaşta ihtiyaçlarının karşılanmayacağını öğrenen çocuk, bir savunma mekanizması geliştirir: “Kimseye ihtiyacım yok, kendime yeterim.”
Kaçıngan bağlanan bireyler ilişkilerinde genellikle:
• Baskı Hissedince Uzaklaşır: Partneri duygusal bir yakınlık veya taahhüt talep ettiğinde duvar örer ya da ortamdan uzaklaşır.
• Duygularını Bastırır: Mantığı ve bağımsızlığı ön plana çıkarır; zayıf görünmekten veya kırılmaktan çekindiği için hislerini paylaşmakta zorlanır.
• Kusur Arar: Partnerine çok fazla yakınlaşmamak için onda sürekli küçük kusurlar bulup ilişkiyi zihninde değersizleştirebilir.
Bu durum, özellikle kaygılı bağlanan bir partnerle bir araya gelindiğinde yorucu bir dansa dönüşür: Biri yaklaştıkça diğeri kaçar, diğeri kaçtıkça diğeri kovalar.
Duvarları kapılara dönüştürmek: Çözüm yolları
Kaçıngan bağlanma da tıpkı kaygılı bağlanma gibi aşılabilir bir durumdur. Özgürlüğünüzden ödün vermeden güvenli ve sağlıklı bağlar kurmak mümkündür.
• Geri Çekilme İhtiyacınızı Fark Edin: Yakınlık hissettiğinizde içinizde yükselen o “kaçma” ya da “duvar örme” dürtüsünü tanıyın. Bunun partnerinizle değil, geçmişten gelen savunma mekanizmanızla ilgili olabileceğini kabul edin.
• Sessizce Kaçmak Yerine İletişim Kurun: Dinlenmeye veya yalnız kalmaya ihtiyacınız olduğunda aniden uzaklaşmak yerine bunu ifade edin: “Seni duyuyorum ama şu an bu konuyu konuşmak beni zorluyor. Biraz yalnız kalıp sakinleştikten sonra tekrar konuşalım mı?”
• Küçük Adımlarla Duygusal Paylaşım Yapın: Kendinizi bir anda tamamen açmak zorunda değilsiniz. Günlük hislerinizden veya küçük endişelerinizden bahsederek kırılganlığın bir zayıflık değil, bağ kurma aracı olduğunu deneyimleyin.
• Bireysellik ile Birlikteliğin Dengesini Kurun: İlişkide olmak özgürlüğünüzü kaybetmek demek değildir. Kendi alanınızı korurken partnerinize de hayatınızda yer açabileceğinizi kendinize hatırlatın.
Sevmek; sınırlarınızı yok etmek değil, o sınırların içine güvenle bir başkasını davet edebilmektir. Duvarlarınızı tamamen yıkmak zorunda değilsiniz; sadece araya küçük, sağlıklı kapılar açmak bile ilişkinizi bambaşka bir boyuta taşıyabilir.
Bağlanma stilleri hemen öylece fark edilip kolayca çözüme kavuşacak konular değiller maalesef. Bunun için kendimizi ve duygularımızı her an bir dedektif gibi takibe alarak veri toplamamız gerekir. Zamanla bu veriler sayesinde kendimizi daha iyi tanımış olacağız.
Bağlanma stilleri hakkında daha detaylı bir bilgiye sahip olmak isterseniz Stefanie Stahl ‘ın Bağlanma Korkusu adlı kitabını okuyabilirsiniz.
Bir sonraki yazıda görüşmek üzere hoşçakalın hayata bağlı kalın:)
Yazarlar
DOĞRU KARAR, DOĞRU MALİYET: İŞLETMELER GERÇEK MALİYETLERİNİ BİLİYOR MU?
Bir işletme satış yapıyor, üretim gerçekleştiriyor ve müşterilerine ürün ya da hizmet sunuyor. Peki, bütün bu faaliyetlerin sonunda gerçekten ne kadar kazandığını biliyor mu?
Bir ürünün satış fiyatından ham madde maliyetini çıkarmak, o ürünün işletmeye ne kadar kazandırdığını anlamak için yeterli midir? Üretimde kullanılan işçilik, enerji, kira, bakım, lojistik ve genel yönetim giderleri bu hesabın neresindedir?
İşletmelerde alınan pek çok karar, maliyet bilgisine dayanır. Ancak burada önemli bir ayrıntı vardır: Yanlış veya eksik hesaplanan maliyet, doğru gibi görünen fakat işletmeye zarar verebilen kararların önünü açabilir.
Bu nedenle yönetim finansının en temel konularından biri, işletmenin gerçek maliyet yapısını anlayabilmesidir.
I-) Maliyet sadece üretimde kullanılan ham madde değildir
Bir ürünün maliyeti denildiğinde çoğu zaman ilk akla gelen unsur, o ürünün üretiminde kullanılan ham madde veya doğrudan malzeme gideridir. Oysa bir işletmenin faaliyetlerini sürdürebilmesi için katlandığı maliyetler bundan çok daha geniş olarak değerlendirilmelidir.
Üretimde çalışan personelin ücretleri, makine ve ekipmanların bakım giderleri, elektrik ve enerji tüketimi, üretim alanının kira giderleri, ambalajlama, depolama ve sevkiyat gibi unsurlar da maliyet yapısının içerisinde değerlendirilmelidir.
Üstelik maliyetlerin tamamı aynı karakterde değildir. Bazı maliyetler üretim miktarı arttıkça artarken bazıları belirli bir faaliyet aralığında sabit kalabilir. Bazı giderler ise üretim hacminden bağımsız olarak işletmenin varlığını sürdürebilmesi için katlanılan giderlerdir.
Bu ayrımın doğru yapılması, yöneticinin hangi kararın hangi maliyetleri etkileyeceğini anlamasını sağlar.
Örneğin; bir işletme üretimini yüzde 20 artırmayı planladığında yalnızca ham madde ihtiyacını hesaplaması yeterli değildir. Ek işçilik, enerji, bakım, depolama ve sevkiyat ihtiyacı da değerlendirilmelidir. Aksi hâlde satış artarken beklenen kârlılık ortaya çıkmayabilir.
II-) Her maliyet aynı şekilde değerlendirilmemelidir
Maliyet yönetiminde önemli konulardan biri, maliyetleri doğru sınıflandırabilmektir.
Sabit maliyetler, belirli bir faaliyet hacmi içerisinde üretim miktarındaki değişimden kısa vadede doğrudan etkilenmeyen maliyetlerdir. Kira ve bazı yönetim giderleri buna örnek gösterilebilir.
Değişken maliyetler ise üretim veya satış miktarıyla birlikte değişme eğilimi gösterir. Ham madde, üretime bağlı enerji tüketimi ve birim başına ödenen bazı işçilik giderleri bu kapsamda değerlendirilebilir.
Bunun yanında doğrudan maliyetler, belirli bir ürün veya hizmetle doğrudan ilişkilendirilebilen maliyetlerdir. Dolaylı maliyetler ise birden fazla ürün veya faaliyet için ortak olarak katlanılan ve uygun dağıtım anahtarlarıyla ilişkilendirilen maliyetlerdir.
Bu ayrımlar yalnızca muhasebe kayıtlarının düzenlenmesi açısından değil, yönetim kararlarının doğruluğu açısından da önem arz eder.
Çünkü bir ürünün maliyetini hesaplarken ortak giderlerin nasıl dağıtıldığı, ürünün kârlı veya zararlı görünmesini değiştirebilir. Yanlış dağıtım anahtarı kullanılması, gerçekte kârlı olan bir ürünün zararlı; düşük kârlı olan bir ürünün ise yüksek kârlı görünmesine neden olabilir.
III-) Rakamlarla bir örnek: Satış fiyatı kârı göstermeye yeter mi?
Konuyu daha somut hâle getirelim.
Bir işletmenin bir ürünü 10.000 TL satış fiyatıyla müşterilerine sunduğunu varsayalım. Ürünün doğrudan malzeme ve üretim giderleri toplamının 6.000 TL olduğunu düşünelim.
İlk bakışta işletme, her bir ürün satışından 4.000 TL kazandığını düşünebilir. Ancak bu değerlendirme eksiktir.
Ürünün üretim ve satış sürecinde ayrıca 1.000 TL tutarında dağıtım, enerji, bakım ve diğer ortak gider payı bulunduğunu varsayalım.
Bu durumda ürünün toplam maliyetinin 7.000 TL olduğu görülür. İlk hesaplamada 4.000 TL olarak değerlendirilen fark, maliyetlerin daha kapsamlı ele alınmasıyla 3.000 TL seviyesine düşmektedir.
| Açıklama | Tutar |
| Satış fiyatı | 10.000 TL |
| Doğrudan maliyetler | 6.000 TL |
| Dağıtılan ortak giderler | 1.000 TL |
| Toplam maliyet | 7.000 TL |
| Maliyet sonrası kalan tutar | 3.000 TL |
Bu örnek, maliyetlerin eksik hesaplanmasının işletme yöneticisini nasıl yanıltabileceğini göstermektedir.
Elbette burada kullanılan dağıtım tutarının hangi yönteme göre belirlendiği de önemlidir. Çünkü ortak giderlerin ürünlere dağıtılmasında kullanılan yöntem, maliyet sonuçlarını doğrudan etkileyebilir.
IV-) Geçmişin maliyeti mi, geleceğin kararı mı?
Maliyet bilgisi yalnızca geçmişte ne kadar harcama yapıldığını görmek için kullanılmamalıdır. Asıl değerini, geleceğe yönelik kararların alınmasında gösterir.
Örneğin bir işletme yeni bir sipariş aldığında mevcut kapasitesinin yeterli olup olmadığını, siparişin ilave hangi maliyetleri doğuracağını ve bu siparişin işletmenin toplam kârlılığına katkısını değerlendirmelidir.
Benzer şekilde, bir ürünün üretimine devam edilip edilmeyeceği kararlaştırılırken yalnızca geçmişte katlanılmış maliyetlere bakmak yeterli değildir. Karar sürecinde gelecekte ortaya çıkacak ve alınan karara göre değişecek maliyetler dikkate alınmalıdır.
Bu noktada fırsat maliyeti de önem kazanır. Bir işletme sınırlı üretim kapasitesini bir ürüne ayırdığında, aynı kapasiteyle üretilebilecek başka bir üründen elde edebileceği kazançtan vazgeçebilir. İşte bu vazgeçilen kazanç, kararın ekonomik boyutunu ortaya koyan fırsat maliyetidir.
Dolayısıyla maliyet yönetimi, yalnızca geçmiş harcamaların kaydını tutmak değil; kaynakların hangi alanda daha verimli kullanılacağını değerlendirmektir.
Son söz: Maliyetini bilmeyen, kârını da doğru ölçemez
Bir işletmenin satış yapması, üretimini artırması veya cirosunu büyütmesi tek başına başarı göstergesi değildir. Bu faaliyetlerin hangi maliyetlerle gerçekleştirildiği ve işletmeye ne ölçüde katkı sağladığı da bilinmelidir.
Doğru maliyet bilgisi; fiyatlandırmadan ürün seçimine, üretim planlamasından kapasite kullanımına, yatırım kararlarından bütçe yönetimine kadar pek çok alanda yöneticinin en önemli karar araçlarından biri olarak değerlendirilebilir.
Unutulmamalıdır ki işletmeler bazen satış yapamadıkları için değil, yaptıkları satışların gerçek maliyetini doğru hesaplayamadıkları için de kârlılık sorunları yaşayabilirler.
Çünkü maliyetini doğru ölçemeyen bir işletme, kârını doğru değerlendiremez; kârını doğru değerlendiremeyen bir yönetici ise sağlıklı karar almakta zorlanır.
Serimizin bir sonraki yazısında, maliyet bilgisinin en önemli kullanım alanlarından biri olan fiyatlandırma konusunu ele alacak; bir ürünün fiyatını belirlerken maliyetlerin, piyasa koşullarının ve müşteri beklentilerinin nasıl birlikte değerlendirilmesi gerektiğini inceleyeceğiz.
Bu çalışma genel finansal okuryazarlık ve işletme yönetimi bilgilendirmesi amacıyla hazırlanmış olup, herhangi bir şirkete, menkul kıymete veya yatırım aracına ilişkin yatırım tavsiyesi ya da kişiye özel finansal yönlendirme niteliği taşımaz.


-
 Bursa Bölge7 yıl ago
Karacabey’de cinayet: 1 ölü
-
 Genel3 yıl ago
KARACABEYLİ DUAYEN SANATÇI SEVENLERİNİ ÜZDÜ
-
 Genel2 yıl ago
KARACABEY BELEDİYESİ’NDE GÖREV DEĞİŞİKLİKLERİ
-
 Bursa Bölge7 yıl ago
RABBİMİZ BİZDEN NELER İSTİYOR
-
Güncel3 yıl ago
İYİ VE KÖTÜ AHLAK
-
Güncel7 yıl ago
ARAPÇA’DA “VAV” HARFİ
-
 Güncel4 yıl ago
HAKİM VE SAVCILARA ANLAMLI VEDA
-
 Ekonomi3 yıl ago
KAZI KAZAN’DAN 1 MİLYON TL KAZANDI
Warning: Undefined variable $user_ID in /home/u2093656/public_html/wp-content/themes/zox-news/comments.php on line 49
You must be logged in to post a comment Login